Давайте обсудим
Приближается очередной съезд строителей Санкт-Петербурга. Традиционно он является не просто «выставкой достижений» отрасли. Представители власти, профессионального сообщества и ведущих игроков рынка соберутся, чтобы обсудить актуальные вопросы и наболевшие проблемы отрасли.
В приуроченной к событию публикации газета «Строительный Еженедельник» дала возможность представителям отрасли поделиться своим взглядом на задачи, стоящие сегодня перед строительным комплексом города.
 Виталий Никифоровский, вице-президент ГК Springald: — Главный вопрос всех без исключения строительных организаций — взлет цен как на стройматериалы, так и на строительную технику и ГСМ. Рентабельность длительных проектов, особенно завязанных на бюджетное финансирование, скатилась к нулю, а кое-где ушла в отрицательные значения. Нельзя сказать, что не предпринимается совсем никаких мер со стороны государства, но инертность в принятии решений порой такова, что в проектах с невысокой рентабельностью начинается тревожный процесс ухода с рынка мелких предприятий.
В последнее время участились случаи, когда на конкурсы на строительство крупных проектов с суммами от миллиарда рублей и выше вообще никто не заявляется. Дело в том, что сметная документация нередко была сформирована еще пару лет назад, в совершенно другой экономической ситуации, и заложенные в ней суммы уже не имеют отношения к сегодняшней реальности.
При этом после относительно спокойного периода моратория на проверки надзорные органы с утроенным энтузиазмом принялись наверстывать упущенное, что отмечают все без исключения участники рынка. Запросы и проверки сыплются как из рога изобилия, отвлекая от нормальной рабочей деятельности.
Учитывая чрезмерную зарегулированность строительного рынка, в том числе и в силу регионального законодательства, компании вынуждены отвлекать значительные ресурсы на прохождение проверок и ответы на запросы контролирующих органов. Причем появилась тенденция штрафовать предприятия, даже не имея на то законных оснований. Штраф потом легко оспаривается в суде, но на это опять-таки тратятся время и ресурсы.
Серьезной проблемой стал дефицит рабочей силы - как квалифицированной, так и не очень. Как результат, произошел резкий рост зарплат у неквалифицированных рабочих. Ставки разнорабочих сравнялись со ставками инженеров в некоторых компаниях, и что с этим делать — ответа нет.
Именно эти вопросы требуют обсуждения на очередном съезде строителей.
 Евгений Войлов, вице-президент ТЕХНОНИКОЛЬ:— В профессиональном сообществе принято считать стройиндустрию консервативной. Неспособностью быстро реагировать на перемены объясняются многие проблемы. На мой взгляд, эту практику важно менять. Строительство должно решать проблемы людей, а не создавать их. Поэтому наиболее актуальный вопрос в нашей повестке — это повышение комфортности проживания в современных зданиях. Речь идет в том числе об акустическом комфорте. Ситуация, при которой соседи буквально слышат дыхание друг друга, не должна быть нормой. Между тем в большинстве многоквартирных домов это реальность сегодняшнего дня.
Остро стоит задача повышения энергоэффективности зданий. По статистике, 45% всего энергопотребления в России приходится на долю ЖКХ. Очевидно, что в условиях мирового энергокризиса проблема сбережения энергии касается буквально каждого. Потери тепла на вес золота, а потому строительство и капремонты должны проводиться в соответствии с нормами энергоэффективности.
Мировая экономическая повестка мотивирует нас развивать зеленое строительство, и здесь всем игрокам, включая государство, производителей, застройщиков, необходимо синхронизироваться. Важно адаптировать нормативное поле под меняющийся мир. Современные технологии позволяют строить быстро, качественно и долговечно. При этом обилие нормативных ограничений, в том числе в сфере строительства промышленных зданий, сильно тормозит этот процесс, что ведет к увеличению затрат, сроков строительства. Важно учесть, что нормы и стандарты для строительной отрасли необходимо вовремя актуализировать, отменять устаревшие требования и облегчать нормативную нагрузку.
Адаптация требований и рациональное сокращение нормативных преград не только упростят строительство промышленных зданий, но и дадут импульс развитию отрасли в целом. При этом, конечно, законодательная «гильотина» не должна затрагивать вопросы безопасности.
Будущее стройиндустрии за современными технологиями, многие это понимают. Ускорить развитие отрасли помогают цифровые технологии и BIM, активное внедрение которых позволит вывести отрасль на качественно новый уровень.
 Владимир Мишаков, генеральный директор ООО «НПСФ «Спецстройсервис», заслуженный строитель России: — На наш взгляд, планомерное и сбалансированное развитие строительной отрасли в Петербурге и России тормозит следующее:
- Отсутствие единого реестра обследованного аварийного жилого фонда, разделенного на подгруппы по аварийности (незамедлительный ремонт первой очереди и ремонт второй очереди). В соответствии с данным реестром должны быть выполнены проектно-сметные работы, определена стоимость СМР, и соответствующие средства должны быть заложены в бюджет Петербурга на ближайшие годы.
- Необходимо исключить из гостендеров условия выигрыша тендеров по минимальной цене. Должна быть твердая, обоснованная цена (по экспертной оценке или проектно-сметными материалами), ниже которой опускаться нельзя из-за потери качества возведения работ. Выбор организации должен опираться на квалификацию, опыт возведения аналогичных сооружений, отсутствие рекламаций и т. д. Кроме того, по госконтрактам должен быть предусмотрен аванс в размере 60–70% суммы договора, поскольку без этого авансирования подрядчик может оказаться банкротом из-за долгой процедуры проектирования и строительства.
- Для обеспечения качества уникальных проектных решений, особенно в центральной части города, необходимо, кроме существующих экспертиз, создать из ведущих специалистов Петербурга экспертные советы по узким специализациям (например, по основаниям, фундаментам и заглубленным сооружениям), куда должны входить ученые, проектировщики и строители, позиция которых будет окончательным разрешением на ведение уникального проекта.
 Станислав Павлов, генеральный директор ООО «Лаату»: — С 2019 года наша компания наблюдает тенденцию дефицита инженеров строительного контроля на рынке труда. Соискателей стало значительно меньше. Также служба по набору персонала отмечает, что уровень компетенций приходящих соискателей — ниже среднего. Выполняя тестовые задания по чертежам и СП, большинство допускают значительное количество ошибок, демонстрируя низкий уровень владения нормативной документацией, что не может не тревожить.
Меня очень беспокоит то, что внесение специалистов в национальный реестр НОСТРОЙ не сопровождается процедурой оценки знаний со стороны строительного сообщества, которая обеспечивала бы своеобразный защитный фильтр.
 Ирина Чиковская, советник директора «Бюро ESG»:— Говорить о серьезных вопросах, будоражащих строительное сообщество и выходящих за рамки деятельности нашей компании, мне кажется не совсем верным. Поэтому могу прокомментировать только тематику внедрения технологий информационного моделирования (ТИМ).
На данный момент применение ТИМ в проектных организациях уже показало достаточный рост по сравнению со строительными площадками. Поэтому именно этот сегмент строительной отрасли считаю наиболее важным для приложения усилий. Этот процесс непростой и потребует особого подхода в первую очередь со стороны заказчика, прежде всего я говорю о госзаказах. Применение инновационных технологий в отрасли всегда сопряжено с внесением изменений в законодательство. Выработка общих базовых требований — это задача государства. Есть много примеров у частного бизнеса в решении аналогичных задач, но на сегодняшний день они лежат в области гражданского строительства и относятся преимущественно к объектам административно-хозяйственного направления.
Следующим направлением внедрения ТИМ является эксплуатация существующих объектов промышленного назначения и инфраструктуры. Здесь также картина разнится: есть уже серьезные разработки в крупных корпорациях нефтегазовой отрасли и атомной энергетике. Однако нет единого подхода. Это определяется особенностями рода деятельности. Но если говорить о масштабном использовании ТИМ при эксплуатации гособъектов, то в этом случае единый подход (как базис) необходим.
Также нельзя не говорить о рынке труда. Сейчас найти хорошего специалиста в области ТИМ - очень сложная, практически нерешаемая задача.
В число актуальных вопросов, которые требуют обсуждения в ходе съезда, на мой взгляд, входят:
- внесение изменений в образовательные программы учебных заведений, выпускающих специалистов строительного направления;
- разработка процедуры лицензирования специалистов или компаний по использованию технологий информационного моделирования;
- формирование единого подхода каждого строительного направления с учетом его особенностей и стадии жизненного цикла объекта;
- развитие собственного программного обеспечения, способного не только решить формальную задачу импортозамещения, но и позволяющего сократить трудозатраты и оптимизировать междисциплинарное взаимодействие;
- поиск способов изменить ситуацию на строительных площадках, введя туда ТИМ;
- стимулирование процессов внедрения ТИМ на всех этапах жизненного цикла строительного объекта.
Постепенное уменьшение Центральным банком России ключевой ставки создает предпосылки для снижения банками ставок по ипотечным кредитам. Это, в свою очередь, делает ипотеку более доступной для широкого круга граждан, что обеспечивает сохранение высокого уровня спроса на рынке жилья.
Впрочем, по оценке экспертов, не только уровень процентной ставки влияет на выбор банка покупателями, но и предлагаемые сервисы, прежде всего – цифровые.
Ставки – вниз
Совет директоров Банка России 6 сентября 2019 года принял решение снизить ключевую ставку на 0,25 п. п., до 7% годовых. Отметим, что это уже третье понижение с начала лета. Больше того, не исключено, что тренд получит продолжение. «При развитии ситуации в соответствии с базовым прогнозом Банк России будет оценивать целесообразность дальнейшего снижения ключевой ставки на одном из ближайших заседаний Совета директоров», – говорится в сообщении Центробанка. Следующее заседание запланировано на 25 октября 2019 года.
По оценке генерального директора компании CBRE в России Владимира Пинаева, вероятность дальнейшего снижения ключевой ставки достаточно высока. «Смягчение кредитно-денежной политики обусловлено продолжающимся сокращением темпов годовой инфляции и уменьшением проинфляционных рисков», – считает он.
Снижение размера «ключа», по экспертным оценкам, создало предпосылки для дальнейшего понижения российскими банками ставок по ипотечным кредитам. Напомним, предыдущие решения Центробанка по уменьшению ключевой ставки также вызывали волны падения снижения ипотечных ставок. В результате средневзвешенная ставка по выдаваемым жилищным кредитам с пикового значения в апреле на уровне 10,56% годовых к июлю снизилась до 10,24%. Более свежих данных, отражающих результаты снижения ставок по ипотеке в августе, Банк России еще не публиковал. Но, по экспертным оценкам, средневзвешенная ставка к началу сентября могла преодолеть психологическую отметку в 10% годовых.
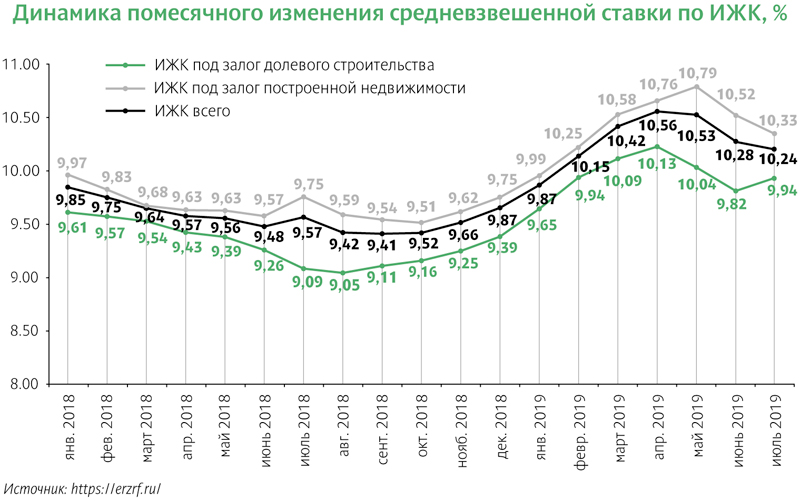
В сентябре же тренд получил дальнейшее развитие. Уже традиционно пионером стал Сбербанк. Он объявил о снижении процентных ставок в тот же день, когда было принято решение Центробанка, – 6 августа. Уменьшение составило 0,5 п. п. на готовое и строящееся жилье, загородную недвижимость, строительство жилого дома, покупку гаража и машино-места, нецелевой кредит под залог недвижимости и рефинансирование кредитов других банков. Кроме того, до 0,2 п. п. был увеличен дисконт для участников зарплатного проекта Сбербанка – до 0,5 п. п. Таким образом, минимальная ставка на приобретение жилья на вторичном рынке снизилась до 9,1% годовых. А минимальная ставка на покупку квартиры в новостройке в рамках совместных программ с застройщиками составила 7,6%.
Следом о снижении ставок сообщили другие игроки ипотечного рынка.
А в середине сентября Сбербанк предложил еще одну меру по улучшению условий для ипотечных заемщиков. Он снизил размер минимального первоначального взноса для получения ипотечного кредита с 15% до 10% для участников зарплатного проекта. Также взнос снижен с 50% до 30% для клиентов, оформляющих ипотеку без подтверждения дохода и занятости на территории Северо-Западного и Уральского федеральных округов. «Ни для кого не секрет, что нередки случаи, когда граждане, имеющие необходимость в улучшении жилищных условий, не берут ипотечные кредиты только по той причине, что не могут собрать достаточную сумму для первоначального взноса. Или период накопления этих денег заставляет их откладывать приобретение квартиры. Уверен, что предпринятые меры по оптимизации условий получения ипотечного кредита в части снижения первоначального взноса позволят людям купить новое жилье, не отодвигая решение квартирного вопроса на неопределенное будущее», – отмечает директор направления по работе с партнерами и ипотечного кредитования Северо-Западного банка ПАО Сбербанк Вячеслав Лебедев.
Драйвер рынка
И до формирования тренда на снижение ставок по кредитам ипотека была одним из ведущих драйверов развития жилищного рынка Санкт-Петербурга и Ленобласти. По итогам продаж в первом полугодии 2019 года, доля сделок с использованием ипотеки на первичном рынке, по оценкам экспертов, в среднем находилась примерно на уровне 40%.
Игроки рынка оценивают ее по-разному, но единодушно признают серьезное влияние этого фактора. По данным «Группы ЛСР», в первом полугодии доля сделок с использованием ипотеки составила 48%. В «Строительном тресте» говорят о 51%, в Группе «Эталон» – о 42%, в «БФА-Девелопмент» – о 30%.
По мнению экспертов, снижение процентных ставок банками в июле–сентябре дает новый, еще более сильный толчок росту спроса на рынке жилья. По словам руководителя Консалтингового центра «Петербургская Недвижимость» Ольги Трошевой, значение ипотеки как одного из драйверов формирования спроса переоценить сложно. «Соответственно, либерализация условий жилищного кредитования граждан станет позитивным фактором для рынка недвижимости», – отмечает эксперт.
С этим мнением согласна начальник отдела продаж ЗАО «БФА-Девелопмент» Светлана Денисова. По ее словам, в компании ожидают заметного роста числа сделок с использованием ипотечных кредитов по итогам второго полугодия текущего года.
Не только ставки
По оценке экспертов, уровень ставок, безусловно, является важнейшим фактором для граждан. Но не единственным. В последнее время все большее значение приобретают сервисы, предлагаемые банками покупателям. И в первую очередь это касается возможности работы через сеть Интернет, что позволяет экономить время, а главное, минимизирует необходимость посещения офисов банка.
Именно поэтому цифровые сервисы банков развиваются в последнее время очень динамично. И в этом смысле также показателен опыт Сбербанка. Через свою электронную площадку «ДомКлик» банк сегодня проводит порядка 30% всех ипотечных сделок. Сервис помогает серьезно ускорить процесс – быстро выбрать, оформить, совершить сделку и зарегистрировать недвижимость. И все это – онлайн.
«ДомКлик» дает возможность выбрать наиболее интересный объект в актуальной, ежедневно обновляемой базе недвижимости (как на первичном, так и на вторичном рынке, как жилья, так и апартаментов), а также выполнить индивидуальный расчет кредитных платежей на специально разработанном калькуляторе. Здесь же можно подать заявку и получить предварительное одобрение ипотеки, проконсультироваться по любым вопросам со специалистом.
Но этим его возможности не исчерпываются. Благодаря сервису по анализу цен покупатель или продавец могут узнать рыночную стоимость объекта и сравнить с похожими вариантами – как по размерам, так и по локации. Информация в достаточной мере объективна, поскольку аккумулируется из массива данных по ипотечным сделкам Сбербанка и объявлениям в «ДомКлик». Конечно, сама оценка носит справочный характер. Но она, во-первых, сэкономит время на изучение рынка перед покупкой или продажей квартиры, а во-вторых, предоставит более точную информацию о стоимости жилья.
Но новые возможности делают покупку жилья не только проще и удобнее, но и безопаснее. С помощью сервиса «Правовая экспертиза» потенциальный покупатель может проанализировать документы по объекту недвижимости, проследить всю историю переходов права собственности, проверить надежность продавца на предмет банкротства, судебных споров, задолженности по налогам, наличия исполнительных производств, иных проблемных нюансов.
Действует также «Конструктор сделки» – это сервис для купли-продажи недвижимости без ипотеки. Подготовиться к сделке можно в онлайн-режиме, а в офис банка приехать только на подписание документов.
Немаловажно добавить, что разработанные интерфейсы просты и удобны в использовании даже для людей, не являющихся «ветеранами Интернета». «Мы надеемся, что такие факторы, как заметное снижение ставок по ипотечным кредитам и уменьшение размера первоначального взноса в сочетании возможностями по выбору наиболее подходящего объекта, а также ипотечной программы, которые предоставляет сервис «ДомКлик», позволят гражданам уже сегодня найти оптимальный вариант для улучшения жилищных условий», – резюмирует Вячеслав Лебедев.
Хотя представители Минстроя и заявляют оптимистично, что особых проблем с переходом на проектное финансирование отрасль не испытывает, думцы, по просьбе строительных компаний, инициируют принятие новых мер, которые призваны облегчить застройщикам получение кредита.
Госдума РФ поручила своему Комитету по природным ресурсам, собственности и земельным отношениям направить запрос в Банк России по вопросу о возможности подготовки и утверждения исчерпывающего единого перечня форм обеспечения кредитов, предоставляемых в рамках проектного финансирования.
Инициатор запроса депутат Госдумы РФ Айрат Фаррахов отмечает, что от девелоперов продолжают поступать вопросы, касающиеся условий предоставления банковского кредита, в частности, о том, какие залоговые требования вправе предъявлять заемщику банк-кредитор. «Застройщики обращают внимание на то, что в разных кредитных организациях существуют различные требования к залоговому обеспечению, ряд требований является избыточным, что приводит к увеличению срока рассмотрения заявок или отказам в предоставлении финансирования», – говорится в пояснительной записке к инициативе. Там также отмечается, что по состоянию на конец августа в 36 субъектах РФ еще не было открыто ни одного счета эскроу.
В связи с этим Банк России просят утвердить исчерпывающий перечень форм обеспечения (залогов) кредитов, предоставляемых на принципах проектного финансирования, и дать банкам соответствующие рекомендации.
По оценке опрошенных «Строительным Еженедельником» экспертов, проблема существует и требует решения. «Инициатива является отражением наболевшей и серьезной проблемы, с которой столкнулись застройщики при получении проектного финансирования. Многие компании, являясь добропорядочными участниками рынка, оказались заложниками ситуации, когда банки, не учитывая специфику будущего кредитора-застройщика, предъявляют ему очень жесткие требования по обеспечению кредита. Учитывая, что проектное финансирование – это целевое кредитование, регулируемое особым правовым режимом, такой подход со стороны банков по отношению к застройщикам блокирует дальнейший рост и развитие рынка строительства жилой недвижимости», – считает руководитель практики «Недвижимость» Объединенной Консалтинговой Группы Юлия Арустамова.
«Такая унификация банковских требований находится в компетенции Банка России, однако, на мой взгляд, должна носить рекомендательный, а не общеобязательный характер. Но даже в рекомендательной форме такая унификация целесообразна, поскольку позволит застройщикам в едином документе увидеть примерные правила, которые необходимы для выхода на рынок проектного финансирования», – со своей стороны, отмечает старший юрист практики недвижимости и ГЧП юридической компании «Дювернуа Лигал» Елена Волкова.
По словам Юлии Арустамовой, выполнение Центробанком этого пожелания должно улучшить взаимодействие между банком и застройщиком и положительно повлиять на рост открытия счетов эскроу для расчета по договорам участия в долевом строительстве.
А вот Елена Волкова в этом не уверена. «Безусловно, такая мера может оказать положительное влияние, но ее значение нельзя переоценивать. Отсутствие достаточного обеспечения является лишь одной из мер, которая препятствует застройщикам перейти к работе на новых условиях. Такая унификация не ликвидирует остальных препятствий на пути к переходу проектному финансированию, среди которых – нерентабельность многих региональных строительных проектов в связи с высокой стоимостью кредитных средств, неготовность покупателей приобретать недвижимость по более высоким ценам, отсутствие у застройщиков опыта реализации строительных проектов на кредитные средства, нестабильность законодательства в сфере строительства», – отмечает она.
Более того, по словам эксперта, такая мера может стать препятствием для тех застройщиков, которые планировали использовать при получении кредита формы обеспечения, не вошедшие в утвержденный перечень, при этом банк в таком случае будет лишен возможности предоставить кредит застройщику на индивидуальных условиях.
Мнение
Елена Волкова, старший юрист практики недвижимости и ГЧП юридической компании «Дювернуа Лигал»:
– Такая унификация может быть выполнена в различных формах, предусмотренных российским законодательством. Так, Банку России как органу банковского регулирования и банковского надзора принадлежат широкие полномочия по регулированию деятельности кредитных организаций. В частности, к полномочиям Банка России относятся издание нормативных актов, установление обязательных для кредитных организаций нормативов, мониторинг состояния финансового рынка и принятие мер, направленных на снижение угроз финансовой стабильности России. Соответственно, Банк России может как издать обязательные для исполнения кредитными организациями указания, так и принять рекомендации, которые также окажут существенное влияние на правоприменительную практику.