Санкт-Петербург и Москва попали в топ-10 мирового рейтинга роста цен на жилье
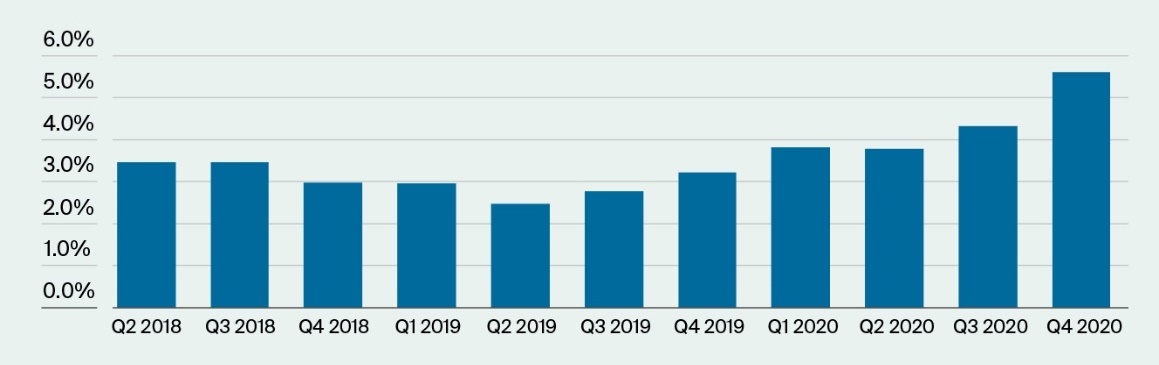
По итогам IV квартала 2020 года лидерами рейтинга по росту цен на жилье Global Residential Cities Index[1] стали турецкие города: Анкара (+30,2% за год), Измир (+29,4%) и Стамбул (+27,9%). Санкт-Петербург сохранил свою позицию – пятая строчка рейтинга с положительной динамикой в 25,4% (+12,4% в 2019 году). Москва год назад находилась только на 69 месте, однако в IV квартале 2020 года поднялась на седьмую позицию с ростом цен на 21,1% (+4% в 2019 году). Общий показатель индекса в 150 анализируемых городах вырос на 5,6% (+3,2% за аналогичный период 2019 года). В 81% городов зафиксировано увеличение цен, при этом в 20% из них рост цен двузначный.
- По итогам 2020 года самый быстрый темп роста цен был зафиксирован в турецких и российских городах. Так, Анкара за год поднялась с 13 (+10,2%) на первое место (+30,2%), Измир – с 11 (+10,3%) на второе (+29,4%), а Стамбул – с 76 (+3,6%) на третье (+27,9%). Преимущественно это связано с высокой инфляцией в стране и динамикой курса лиры.
- Санкт-Петербург по-прежнему занимает пятое место, однако если в 2019 году рост цен составлял 12,4%, то по итогам IV квартала 2020 года жилье в городе подорожало на 25,4%. По словам Николая Пашкова, генерального директора Knight Frank St Petersburg, рост цен в городе обусловлен прежде всего сокращением объема предложения на фоне замедления строительства, а также достаточно высоким спросом, который подогревался тревожными кризисными настроениями. Этот дисбаланс и привел к росту цен на 25%.
- Москва за год поднялась в рейтинге сразу на 62 строки: с 69 места в IV квартале 2019 года (+4%) на седьмое в 2020 году (+21,1%). Ольга Широкова, директор департамента консалтинга и аналитики Knight Frank: «В течение всего 2020 года рост цен на жилье в Москве поддерживался активным спросом и не останавливался ни в карантинные месяцы, ни после. Особенно положительная динамика стала заметна во втором полугодии, когда началось снятие запретов, и отложенный спрос конвертировался в сделки. Рост показателя только ускорился на фоне снижения ключевой ставки, доступности ипотечного кредитования и снижения ставок по банковским вкладам. Пандемия и время, проведенное в самоизоляции, позволили многим осознать высокую значимость жилищных условий и переосмыслить свои потребности, что также поддержало спрос, и соответственно, рост цен. В 2021 году мы ожидаем продолжения данной тенденции».
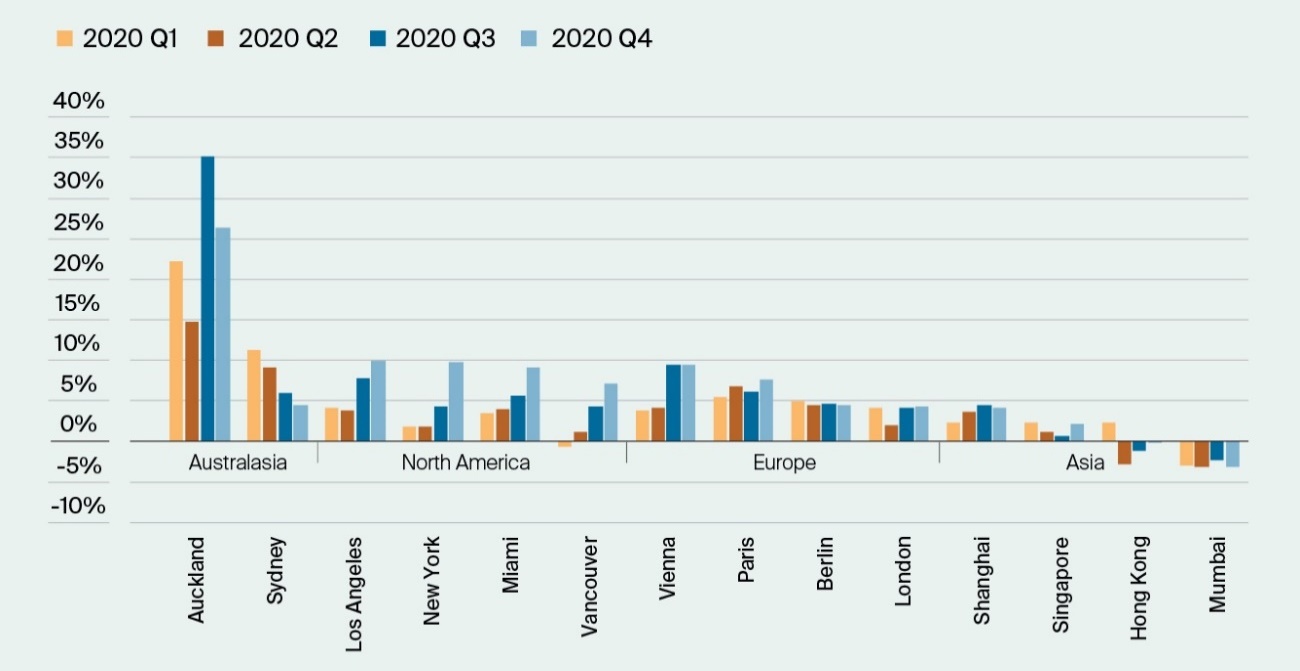
- Ряд городов Северной Америки, Австралазии и Европы демонстрирует высокие показатели, в то время как некоторые азиатские направления отстают, что показывает наличие определенной корреляции с длительностью и жесткостью локдаунов и действовавших ограничений. На рынках, испытавших самые строгие меры, наблюдается накопительный эффект более значительного отложенного спроса, который впоследствии приводит к инфляции цен.
- По итогам IV квартала 2020 года 14 из 15 анализируемых городов США находились в верхней трети рейтинговой таблицы, демонстрируя рост цен выше 7%. Годом ранее в топ-50 вошли только Финикс (31 место в 2019 году, +6,5%) и Сан-Диего (49 место, +4,7%). Китайские города, напротив, потеряли позиции в рейтинге, а средний годовой показатель достиг только 4% (+6% в 2019 году).
Годовая динамика Global Residential Cities Index
в 150 анализируемых городах
Источник: Knight Frank Research 2021
Годовая динамика Global Residential Cities Index по регионам
Источник: Knight Frank Research 2021
- Марина Шалаева, директор по зарубежной недвижимости и частным инвестициям Knight Frank: «По итогам IV квартала 2020 года в Европе увеличился разрыв в динамике цен между городами Франции, Германии и направлениями итальянского и испанского регионов. Так, Лилль (+10,6%), Париж (+7,7%), Гамбург (+7,4%) и Мюнхен (+6,4%) демонстрируют высокие результаты, а испанские и итальянские города преимущественно показали корректировку цен в диапазоне от -3,7% (Мадрид) до +3,2% (Турин), исключением стал только Милан (+6,7%). Вопреки ожиданиям кризис лишь усилил спрос на жилую и инвестиционную недвижимость. Если во время первых месяцев карантина и собственники, и застройщики могли предложить дисконты в размере 10-25% (зачастую именно в Италии и Испании), то после ослабления ограничений во второй половине 2020 года ситуация изменилась – отложенный спрос начал активно реализовываться как со стороны местных, так и иностранных покупателей, а цены на жилье по большинству европейских направлений поднялись. Дальнейший прогноз во многом будет зависеть от новых ограничений, скорости распространения вакцинации и сокращения мер фискального стимулирования».
Global Residential Cities Index, IV квартал 2020 года
|
Город |
Годовая динамика |
Город |
Годовая динамика |
Город |
Годовая динамика |
|||
|
1 |
Анкара |
30,2% |
51 |
Женева |
7,1% |
101 |
Осака |
3,6% |
|
2 |
Измир |
29,4% |
52 |
Ванкувер |
7,1% |
102 |
Амстердам |
3,5% |
|
3 |
Стамбул |
27,9% |
53 |
Сиань |
6,8% |
103 |
Бухарест |
3,5% |
|
4 |
Окленд |
26,4% |
54 |
Милан |
6,7% |
104 |
Турин |
3,2% |
|
5 |
Санкт-Петербург |
25,4% |
55 |
Киев |
6,7% |
105 |
Циндао |
2,9% |
|
6 |
Сеул |
22,3% |
56 |
Канберра |
6,6% |
106 |
Хайфа |
2,7% |
|
7 |
Москва |
21,1% |
57 |
Цюрих |
6,5% |
107 |
Пекин |
2,3% |
|
8 |
Оттава |
19,7% |
58 |
Токио |
6,5% |
108 |
Сингапур |
2,2% |
|
9 |
Веллингтон |
18,4% |
59 |
Детройт |
6,4% |
109 |
Богота |
2,1% |
|
10 |
Галифакс |
16,3% |
60 |
Гётеборг |
6,3% |
110 |
Рим |
2,1% |
|
11 |
Братислава |
15,9% |
61 |
Берн |
6,3% |
111 |
Лимасол |
1,9% |
|
12 |
Монреаль |
15,2% |
62 |
Уси |
6,2% |
112 |
Скопье |
1,7% |
|
13 |
Гамильтон |
15,1% |
63 |
Вильнюс |
6,2% |
113 |
Тайбэй |
1,7% |
|
14 |
Иерусалим |
14,8% |
64 |
Мюнхен |
6,2% |
114 |
Рио-де-Жанейро |
1,6% |
|
15 |
Финикс |
14,4% |
65 |
Бирмингем |
6,1% |
115 |
Любляна |
1,5% |
|
16 |
Люксембург |
13,6% |
66 |
Перт |
6,0% |
116 |
Дублин |
1,3% |
|
17 |
Сиэтл |
13,6% |
67 |
Порту |
5,9% |
117 |
Джакарта |
1,3% |
|
18 |
Сан-Диего |
13,0% |
68 |
Брюссель |
5,7% |
118 |
Эдмонтон |
1,3% |
|
19 |
Стокгольм |
11,5% |
69 |
Виннипег |
5,7% |
119 |
Тяньцзинь |
1,1% |
|
20 |
Копенгаген |
11,5% |
70 |
Загреб |
5,7% |
120 |
Никосия |
1,1% |
|
21 |
Бостон |
11,4% |
71 |
Гуанчжоу |
5,2% |
121 |
Севилья |
0,2% |
|
22 |
Хобарт |
11,2% |
72 |
Афины |
5,2% |
122 |
Хайдарабад |
0,2% |
|
23 |
Мальмё |
10,7% |
73 |
Прага |
5,2% |
123 |
Гонконг |
-0,1% |
|
24 |
Роттердам |
10,6% |
74 |
Чанша |
5,1% |
124 |
Лима |
-0,1% |
|
25 |
Лилль |
10,6% |
75 |
Нанкин |
5,0% |
125 |
Валенсия |
-0,3% |
|
26 |
Утрехт |
10,3% |
76 |
Оксфорд |
4,9% |
126 |
Палермо |
-0,7% |
|
27 |
Вашингтон |
10,3% |
77 |
Сантьяго |
4,8% |
127 |
Чжэнчжоу |
-0,8% |
|
28 |
Торонто |
10,3% |
78 |
Хельсинки |
4,8% |
128 |
Флоренция |
-0,8% |
|
29 |
Глазго |
10,2% |
79 |
Чунцин |
4,6% |
129 |
Бангалор |
-0,8% |
|
30 |
Миннеаполис |
10,2% |
80 |
Квебек |
4,5% |
130 |
Лиссабон |
-0,9% |
|
31 |
Лос-Анджелес |
9,9% |
81 |
Берлин |
4,5% |
131 |
Будапешт |
-1,0% |
|
32 |
Нью-Йорк |
9,8% |
82 |
Ухань |
4,5% |
132 |
Абердин |
-1,0% |
|
33 |
Вена |
9,4% |
83 |
Ханчжоу |
4,5% |
133 |
Малага |
-1,3% |
|
34 |
Майами |
9,2% |
84 |
Дарвин |
4,5% |
134 |
Куала-Лумпур |
-1,5% |
|
35 |
Денвер |
9,1% |
85 |
Сидней |
4,5% |
135 |
Рига |
-1,5% |
|
36 |
Лион |
8,9% |
86 |
Эдинбург |
4,5% |
136 |
Калгари |
-1,5% |
|
37 |
Атланта |
8,9% |
87 |
Таллин |
4,4% |
137 |
Триест |
-1,5% |
|
38 |
Манчестер |
8,7% |
88 |
Нинбо |
4,4% |
138 |
Венеция |
-1,5% |
|
39 |
Сан-Франциско |
8,7% |
89 |
Лондон |
4,3% |
139 |
Абу-Даби |
-2,0% |
|
40 |
София |
8,6% |
90 |
Мехико |
4,2% |
140 |
Нагоя |
-2,4% |
|
41 |
Рейкьявик |
8,5% |
91 |
Шанхай |
4,2% |
141 |
Барселона |
-2,5% |
|
42 |
Даллас |
8,4% |
92 |
Брисбен |
4,2% |
142 |
Генуя |
-2,9% |
|
43 |
Варшава |
8,3% |
93 |
Шэньчжэнь |
4,1% |
143 |
Ахмадабад |
-3,1% |
|
44 |
Бристоль |
8,3% |
94 |
Франкфурт |
4,1% |
144 |
Мумбаи |
-3,2% |
|
45 |
Осло |
7,8% |
95 |
Салоники |
4,0% |
145 |
Мадрид |
-3,7% |
|
46 |
Марсель |
7,8% |
96 |
Кардифф |
4,0% |
146 |
Дели |
-3,9% |
|
47 |
Париж |
7,7% |
97 |
Эксетер |
4,0% |
147 |
Калькутта |
-4,3% |
|
48 |
Чикаго |
7,7% |
98 |
Тель-Авив |
3,9% |
148 |
Пуне |
-5,3% |
|
49 |
Гамбург |
7,4% |
99 |
Сан-Паулу |
3,8% |
149 |
Дубай |
-7,1% |
|
50 |
Аделаида |
7,3% |
100 |
Мельбурн |
3,6% |
150 |
Ченнаи |
-9,0% |
Источник: Knight Frank Research 2021
[1] Индекс роста цен на жилую недвижимость отслеживает изменение средней стоимости жилья в 150 городах по всему миру на основе официальной статистики.
По данным департамента аналитики компании «БОН ТОН», по итогам февраля 2021 г. на первичном рынке ТиНАО в реализации находилось 414,6 тыс. кв.м и 8,3 тыс. лотов в 31 проекте. По сравнению с прошлым месяцем объем предложения увеличился на 5,1% площади и на 5,7% лотов. За год сокращение составило 6,7% площади и 2% лотов. В феврале в реализацию не вышло новых проектов, но рынок пополнился новыми корпусами (5 корпусов) в ЖК Бунинские луга (ПИК).
По эскроу-счетам в реализации находится 62,1% площади в 15 проектах.
Более половины экспозиции приходится на поселение Сосенское (51,3%), доля которой выросла за месяц на 2,3%, в годовой динамике – на 22,1%. Объем предложения за год в этом поселении вырос на 64% за счет выхода новых проектов и объемов в уже реализующихся проектах.
По стадиям строительной готовности большая часть экспозиции (43,2% площади) находится на начальной стадии строительной готовности (на нулевом цикле – 19,7% и на стадии монтажа первых этажей – 23,5%), доля которого сократилась на 3,8% за месяц. В годовой динамике сокращение составило 17% при уменьшении предложения на 33% площади.
Доля экспозиции на заключительной стадии строительной готовности выросла на 2,2% за месяц и составила 27,3% (фасадно-отделочные работы – 18,3%, благоустройство – 4,3%, введены – 4,7%). За год доля заключительного цикла выросла на 2,8% при росте экспозиции на 3,8%.
По итогам февраля 2021 г. СВЦ (средневзвешенная цена квадратного метра) первичного рынка НАО составила 177 тыс. руб., что на 1,3% больше, чем месяц назад, и на 33%, чем год назад.
В разрезе поселений НАО самая высокая СВЦ представлена в поселении Сосенское – 186,3 тыс. руб. (+2% мм. + 39,5% гг) и в поселении Московский - 186 тыс. руб. (+3% мм, +40,5% гг). Самая низкая СВЦ в поселении Филимонковское – 139,8 тыс. руб. (+5,1% мм, +19,8% гг).
Средняя цена квартиры на первичном рынке НАО составила 8,9 млн руб. (+ 2,3% мм, +23,6% гг). В разрезе поселений НАО самая высокая средняя цена квартиры наблюдается в поселении Внуковское – 10,7 млн руб. (+2,2% мм, 29,1% гг), Московский – 10,6 млн руб. (+3,7% мм, +48,5% гг) и Сосенское – 9,5 млн руб. (+4% мм, +18% гг).
Рейтинг поселений НАО по СВЦ, тыс. руб.

Первый месяц 2021 года на рынке жилья Москвы завершился преимущественно сокращением числа сделок. К такому выводу пришли аналитики «Метриум», проанализировав последние данные о сделках московского Росреестра. Только сектор строящегося жилья в январе подрос на 6%, тогда как на вторичном рынке число сделок уменьшилось на 5%, а в ипотеке – на 6%.
В январе 2021 года в Управлении Росреестра по Москве зарегистрировали 5,3 тыс. договоров участия в долевом строительстве (ДДУ) жилья в столице. Это на 6% больше, чем в январе 2020 года, когда было зафиксировано почти 5 тыс. сделок на рынке строящегося жилья.
Как и в предыдущие годы, в январе нового года заключается примерно в два раза меньше соглашений, чем в декабре предыдущего года, отмечают эксперты «Метриум». В последний месяц прошлого года в Москве оформили 10,7 тыс. ДДУ. В целом текущее число январских сделок (5,3 тыс.) примерно соответствует уровню активности клиентов, наблюдаемому с 2018 года.

Источник: «Метриум» по данным Росреестра Москвы
В Новой Москве, по подсчетам аналитиков «Метриум», в январе покупатели строящегося жилья заключили 1,4 тыс. договоров долевого участия. В январе 2020 года было всего на 23 сделки больше. Таким образом, уровень спроса на новостройки в ТиНАО практически не изменился.
«Спрос на новостройки в Новой Москве достаточно стабилен, – комментирует Владимир Щекин, основатель и совладелец Группы Родина (девелопер культурно-образовательного кластера Russian Design District). – Поскольку здесь сохраняется более доступный уровень цен, многие покупатели концентрируются именно на местном рынке нового жилья, особенно в условиях снижения ставок по ипотеке. Способствует устойчивому интересу клиентов и постоянное развитие инфраструктуры, сети социальных объектов, появление новых рабочих мест».
Количество ипотечных сделок, зарегистрированных в Большой Москве в январе 2021 года, сократилось. Относительно января 2020 года, когда были зафиксированы 6,4 тыс. соглашений между покупателями жилья и банками, спрос со стороны заемщиков снизился на 6%. Тем не менее только показатель первого месяца 2020 года превосходит текущие январские результаты, а в аналогичный период 2013-2019 гг. в январе было меньше ипотечных сделок, чем сейчас.
«Основываясь на данных за январь делать долгосрочный прогноз пока рано, – отмечет Лариса Швецова, генеральный директор компании ООО «Ривер Парк». – С одной стороны, возможно, мы наблюдаем начало процесса замедления рынка ипотеки. Хотя ставки сохраняются на низком уровне, цены на жилье за последний год возросли на 20%, и часть покупателей отказывается от своих планов. С другой стороны, нельзя исключать временные колебания спроса. В любом случае в феврале и марте ситуация прояснится».

Источник: «Метриум» по данным Росреестра Москвы
На вторичном рынке жилья в Москве также покупатели жилья в январе заключили меньше сделок, чем год назад. В прошлом месяце в Москве зафиксировало 7,6 тыс. договоров купли продажи, тогда как в январе 2020 года – почти 8 тыс. Таким образом, активность покупателей снизилась на 5%. Текущий январский показатель – худший за последние три года. В 2018-2020 в январе в среднем заключали 8,7 тыс. сделок купли-продажи.
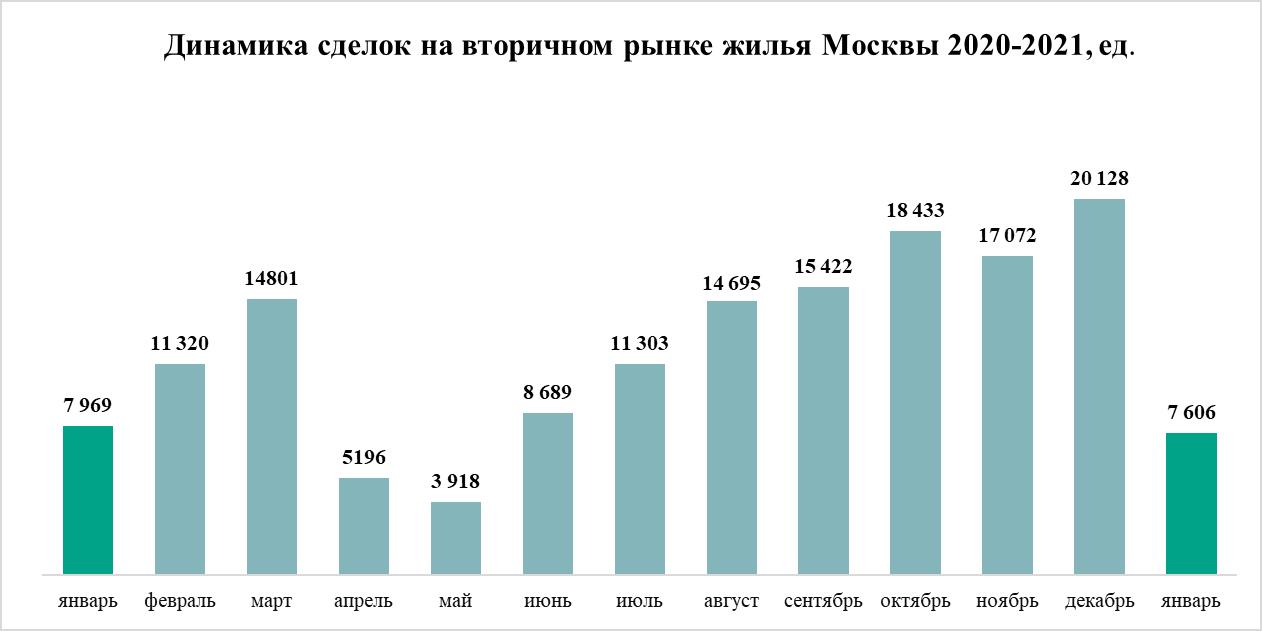
Источник: «Метриум» по данным Росреестра Москвы
«Снижение числа сделок в январе в целом ожидаемо, – комментирует Мария Литинецкая, управляющий партнер компании «Метриум» (участник партнерской сети CBRE). – Активность покупателей в первый месяц всегда ниже из-за долгих новогодних каникул. Однако январь 2021 года – первый месяц с 2016 года, когда было зафиксировано снижение, а не рост ипотечных сделок. На фоне действия программы субсидирования ипотеки – это странно. Впрочем, в целом абсолютные показатели по числу сделок все равно остаются очень высокими, поэтому необходимо дождаться развития динамики спроса».