Ипотека теряет позиции
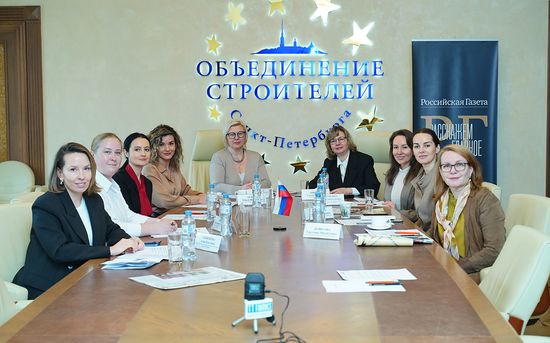
На круглом столе «Рынок недвижимости - 2024. Итоги первого квартала» ожидаемо прозвучали оценки текущей ситуации и прогнозы на следующие кварталы от представителей крупных застройщиков Петербурга. Делимся.
Вторичка отыгрывает потери
Если говорить о текущем видении ипотечного рынка Петербурга глазами банковского сообщества, то оценка руководителя группы ипотечного кредитования «Банка «Санкт-Петербург» Марии Гретченко раскрывает большинство нюансов.
Как отмечает эксперт, сравнение первых кварталов 2023 и 2024 годов демонстрирует значимые различия в портфеле ипотечных сделок Банка. «Всего лишь год назад доля ипотечных сделок на первичном рынке составляла около 80%, из которых часть продуктов с господдержкой держалась на горизонте 85%», – отмечает Марии Гретченко. В то же время, доля вторичного рынка в ипотечных выдачах находилась на уровне 20%.
«В этом году доля первичного рынка в ипотечных сделках составила 58%, из которых на программы с господдержкой пришлось 60%. Соответственно, спрос и доля в ипотечных сделках на жилищные кредиты на вторичку в процентах вырос. Это также связано с тем, что Банк предлагает одну из самых привлекательных ставок на продукт», - подчеркивает эксперт.

Наблюдается тенденция снижения среднего чека по жилищному займу. Это, в первую очередь, зависит от превалирующей доли вторичного рынка, где процентная ставка выше, и внесением изменений в максимально возможную сумму кредита по льготным программам кредитования, в частности – уменьшению максимально возможной суммы кредита по продукту с господдержкой до 6 млн. рублей. Таким образом, нет ничего удивительного в том, что от периода к периоду средний чек по городу и области в банке снизился.
Как на внешние вызовы может реагировать банк? Только запуском собственных локальных субпродуктов. Например, кредитор запустил дисконтную акцию «За быстрый выход на сделку». При таком варианте (и сумме кредита выше 3 млн. рублей) стандартная ставка для всех заемщиков снижается на 1 п.п. Быстрота и удобство выхода на сделку поддерживается существующей опцией Банка «Smart-ипотека», опция позволяет предоставить в Банк минимальный комплект документов для рассмотрения объекта без отчета об оценке и воспользоваться сервисами электронной регистрации сделки.
Забываем дорогу в банк
При этом ипотечные пертурбации в каждом сегменте жилой недвижимости отразились несовпадающей динамикой. По словам руководителя отдела маркетинга ГК «Еврострой» Анны Любимовой (напомним, компания присутствует в элитном сегменте), ипотека здесь теряет свои позиции.
«С 2021 по 2023 год доля ипотечных продаж в «элитке» от общего числа составляла 26%, а 24% занимала рассрочка. В первом же квартале 2024 года стопроцентная оплата подросла до 60%, а рассрочка – до 40%. Но что симптоматично – не произошло ни одной ипотечной сделки», – поясняет специалист. При этом эксперт уверенно утверждает, что клиентский интерес в первом квартале был достаточно весом по всему спектру «дорогих» квадратных метров. Продалось многое из того, что ждало своего клиента не один месяц.
Добавочно Анна Любимова отметила оживление интереса к коммерческим помещениям на первых этажах элитных новостроек.
Эксперт уверяет, что с одинаковой скоростью продавались лоты от 26 до 435 кв. м, а среднестатистическая площадь проданных лотов достигла горизонта в 106 кв. м. Для сравнения – по 2023 году средняя площадь продаж равнялась 99 кв. м.
«Реальные цены таких сделок в среднем по объектам компании составили 344,5 тысяч рублей за метр. Разброс по классам недвижимости составил от 270 до 510 тысяч рублей», – привела данные маркетолог.

Все хорошо. Пока
С другой стороны, генеральный директор Агентства Недвижимости ГК «КВС» Анжелика Альшаева отмечает, что в ее вотчине (масмаркет) первый квартал прошел достаточно успешно, а доля продаж квартир в ипотеку заняла порядка 65%. Еще пару месяцев среднестатистический покупатель будет руководствоваться принципом: успеть взять ипотеку по текущим ставкам, пока они действуют. Даже не столь важно – по ипотеке с господдержкой, семейной или ИТ-ипотеке тоже. Все равно кардинально ниже инфляции.
Но тут есть нюанс, покупателю целесообразно оказать помощь в выборе среди предлагаемых по Петербургу новостроек. И ГК «КВС» запустила ряд дополнительных льготных программ.
Есть, программа с говорящим за себя названием «Квартира в зачет». Есть похожая программа «Переезд», которая абсорбирует около 20% от суммы ипотечных сделок. Ведь данное решение позволяет обойтись без первого взноса деньгами, в зачет идут «старые» квадратные метры. С апреля тестируется новый льготный вариант, в котором ипотека дробится надвое, что также позволяет заемщикам экономить.
При этом не иссякает поток инвестиционных сделок. Причина банальна – варианты с выводом накоплений за рубеж стали избыточно рискованными. А недвижимость – вот она, родная.
В общем, компания ожидает дальнейшую эскалацию спроса все первое полугодие, а далее… «Мы не первый раз проходим такой сценарий, поэтому прогнозировать рост спроса можно с уверенностью, – прогнозирует Анжелика Альшаева. – А вот далее можно предсказать некоторый период затишья, застройщики будут сидеть без сделок в ожидании снижения ключевой ставки».

Между городом и областью
Коммерческий директор ГК «А101» в Санкт-Петербурге Мария Орлова озвучила статистические расхождения между СПб и Ленобластью с точки зрения строителей комфорт-класса. «В Ленобласти средняя площадь выводимых на рынок квартир в первом квартале года осталась без изменений и составляет 39,7 кв. метров. Напомню, в 2023 году эта цифра составляла 40 кв метров, – говорит эксперт. – Средняя стоимость лота также остается в границах 6 млн. рублей. Иначе говоря, средняя стоимость метра – 149 тысяч рублей. Можно сделать вывод, что новостройки Ленобласти вышли на ценовое плато».
Также специалист предлагает посмотреть на ситуацию шире. И в разрезе трех лет фиксируются более внушительные колебания – стоимость метра возросла на 49% – со 102 тысяч рублей.
В то же время, по словам эксперта, в Петербурге наблюдалась более оживленная волатильность цен. Средний метраж в комфорт-классе по первому кварталу составил 36,3 кв. метров, тогда как год назад этот показатель составлял 41 кв. метр. За год минус 11% – это очень значимо.
При этом, средняя стоимость лотов подросла до 8,4 млн. рублей. То есть, по сравнению с 2022 годом прирост составил 22% (с 6.8 млн. рублей) «На фоне таких цифр, – считает Мария Орлова, – ожидания ряда потенциальных покупателей – «дескать отложу сделку, пока не подешевеет», не выдерживают никакой критики».
Особенностью же момента можно назвать сегодняшние рекордные вводы новых объектов. «Вводится то, что запускалось еще в 2021-м, или начале 2022 года, - отмечает представитель ГК «А101». – То есть в первые годы после старта льготной ипотеки. Поскольку тогда происходило наиболее значимое количество стартов жилых проектов». Если в цифрах, то в 2024 году уже введено 1.227 млн. кв метров, что на 14,6% больше, чем за январь – март 2023 года. И на 7,4% больше аналогичного периода 2022 года (1,136 млн. кв.метров).

Горькие истины
Традиционно на круглых столах «ТТ Финанс» главные проблемы отрасли озвучивает начальник отдела продаж «БФА-Девелопмент» Светлана Денисова. Эксперт отметила, что с началом года ведущие ипотечные банки (80% выдач жилищных кредитов) надумали взимать дополнительные платы с застройщиков за пользование субсидированной государством ипотекой.
«Это сразу превратило их условия выдач в заградительные, – говорит специалист. – И общее количество ипотечных сделок, которые рынок видел по 2023 году, резко пошло на спад». На рынке остались кредитные организации второго эшелона, однако, не имеющие широкой разветвленной системы взаимодействия с розницей, и в силу естественной ограниченности мощностей не справляющиеся с нахлынувшим клиентским потоком.
Соответственно, если в 2023 году доля сделок с привлечением ипотеки на первичном рынке близилась к 90%, то сейчас показатель опустился до 65%.
«Безусловно, стоимость квартиры – очень важный для клиента показатель, но еще главнее сама по себе доступность ипотеки. Сможет ли человек, планируя расходы и доходы себе позволить сделку…»
С другой стороны, специалист отметила «не увядающие» ожидания потенциальных покупателей на снижение стоимости недвижимости. Такие надежды Светлана Денисова характеризовала как абсолютно беспочвенные: «Греча и сахар не дешевеют – с чего бы дешеветь железобетонным метрам?»
«Нужда в жилье относится к фундаментальным потребностям в наших широтах. Объём предложения строящегося жилья в Петербурге продолжает колебаться возле минимальных значений за 10-летний период, существующий спрос вполне поглощает этот объём. Стройматериалы снова дорожают, впереди «высокий» сезон. Со второго квартала ведущие банки отменили субсидии, а с 1 июля закончится стандартная господдержка. На рынке оживление, у нас рекордный объём бронирования. Судите сами – снизится ли цена».

Спрос оставляет желать лучшего
Общая ситуация на рынке такова, что крупные застройщики, не доверяя чужим оценкам, предпочитают держать собственные вакантности. В итоге – цифры разнятся. Коммерческий директор ГК «ПСК» Сергей Софронов приводит следующую статистику.
Средняя цена сделки на первичном рынке Петербурга в конце марта 2024 года составила 12,8 млн рублей, в масс-маркете средний бюджет покупки – 9,5 млн рублей. Средняя цена кв. метра в марте находился на горизонте около 246 тысяч рублей. В дорогих районах, например, Центральный и Петроградский, средняя цена «квадрата» обгоняла 450 тысяч рублей.
Что касается спроса, признает эксперт, то в первом квартале он оказался значительно ниже по сравнению с предыдущими данными (октябрь-декабрь- 2023): 11,7 тысяч против 18,5 тысяч ДДУ.
«Динамика с начала года в целом напоминает I квартал прошлого года. Но в штуках и в деньгах продажи выше. В марте продажи выросли почти в 1,5 раза. Из порядка 4000 заключённых в марте ДДУ, примерно 3000 – это сегмент комфорт-класса, – рассуждает эксперт. – Конвертировался отложенный спрос, сформировавшийся за январь-февраль. Причина – изменения условий выдачи ипотеки и рост программ рассрочки».
И еще одна подробность – в первом квартале нынешнего года бизнес-класс показал в целом схожую с «комфортом» динамику, как по продажам, так и ценам. «Более дорогая недвижимость торговалась стабильнее, – признает Сергей Софронов. – Например, в «премиуме» число сделок на рынке 60-70 в месяц в течение квартала стабильно. Однако, именно здесь имел место значительный рост цен. Среди причин – сокращение предложения».

Формат клубного жилья распространился на доступные ценовые сегменты. По подсчетам аналитиков «Метриум», сейчас на рынке новостроек Москвы продается четыре комплекса эконом-класса с ограниченными числом помещений. Также за прошедшие пять лет выросло и количество клубных домов бизнес-класса. Однако по-прежнему большинство клубных домов продаются в элитном сегменте рынка.
Основной критерий «клубности» дома – это небольшое число квартир или апартаментов, спроектированных в здании. Именно ограниченный круг соседей – ключевой фактор формирования однородного сообщества жителей небольшого дома («клуба»), в котором все друг друга знают. Помимо этого, клубные дома обычно отличаются нестандартной архитектурой (нередко это проекты реконструкции старых зданий) и удачным расположением. Наконец, цена определяет социальную близость потенциальных покупателей и жителей клубного дома.
Аналитики «Метриум» изучили рынок новостроек Москвы, в которых спроектировано не более 50 квартир, и сравнили со структурой предложения таких же зданий пять лет назад, в 2018 году.
Суммарное количество клубных домов за пять лет не изменилось – 40 зданий. Однако в структуре предложения выросло число более доступных вариантов. Если в 2018 году на рынке новостроек Москвы вовсе не было домов клубного формата в массовом сегменте, то в 2023 году появилось четыре таких предложения. Это проекты частного застройщика «Лофт на Нахимовском проспекте (ЮАО) и «Маклай Дом»» (ЮЗАО), «Студии на Рязанском 86/1» и «Лофт Нижегородская» (ЮВАО). Максимальное число помещений по проекту в них – 35 («Лофт Нижегородская»), а минимальное – восемь («Лофт на Нахимовском проспекте»). Всего в продаже в четырех клубных домах насчитывается 67 апартаментов.
Все эти дома рассчитаны на небольшое число жителей. В среднем апартаменты в них обойдутся в 300 тыс. рублей за квадратный метр (5,1 млн рублей за помещение). Самые доступные из них продаются за 3,9 млн рублей (12,3 кв. м), а самые дорогие – за 7,4 млн рублей (27,8 кв. м). В основном предлагаются небольшие студии с отделкой от застройщика. В комплексах предусмотрена круглосуточная охрана, просторные лобби с дизайнерским ремонтом, парковочные места на территории.
«Разумеется, разница между клубным домом эконом-класса и элитного сегмента – как между землей и небом, – поясняет Надежда Коркка, управляющий партнер компании «Метриум». – И в первый клуб может войти гипотетически любой резидент с бюджетом 3-5 млн рублей, тогда как во второй – единицы избранных. Но их объединяет именно концептуальная основа – небольшой масштаб и ориентированность на ограниченную аудиторию покупателей. В этом отношении определяющую роль играет цена. В элитном сегменте очень высокая цена ограничивает круг будущего клуба жителей только теми, кто способен её заплатить. В эконом-классе, напротив, слишком низкая цена (и небольшой формат помещения) привлекают ограниченную, но однородную аудиторию клиентов, которые также впоследствии формируют клуб похожих жителей. Среди них, как правило, студенты, молодые карьеристы, одинокие фрилансеры и т. п.
Часто застройщики стремятся создать в недорогих клубных домах собственную инфраструктуру, которая помогает укрепить комьюнити жителей, объединенных схожим стилем жизни. В какой-то мере клубный формат стал альтернативной опцией масштабным жилым комплексам на периферии, которые стали магистральным трендом для рынка новостроек Москвы».
Также увеличилось предложение клубных домов бизнес-класса. Если в 2018 году их было только два, то в 2023 году стало семь. Три из них – в САО, два – в ЦАО, по одному в СЗАО и ЮАО. В этих зданиях застройщики спроектировали от 17 до 46 квартир и апартаментов. В сумме в продаже сейчас можно найти 97 лотов в клубных домах бизнес-класса, почти половина из которых студии. В среднем они продаются по 466 тыс. рублей за кв. м (25,5 млн рублей за помещение). Самый доступный вариант обойдется в 7 млн рублей (18,4 кв. м), а самый дорогой – 65,6 млн рублей (133,3 кв. м).
В основном клубный формат жилья по-прежнему распространен преимущественно в элитном сегменте. Сейчас в продаже насчитывается 26 строящихся и готовых клубных домов этого класса против 27 в 2018 году. Таким образом, элитные клубные дома образуют 65% рынка. В элитных клубных домах квадратный метр обойдется в среднем 1,8 млн рублей. Средняя квартира или апартамент в клубном доме 346 млн рублей. Самый недорогой вариант жилья в элитном клубном доме стоит 42,1 млн рублей (38,7 кв. м), а наиболее дорогой – 3,2 млрд рублей (1,1 тыс. кв. м).
«Конечно, между клубным домом эконом-класса и элитного сегмента есть принципиальные различия в качественном уровне, размере помещений, стоимости материалов и дизайна, – говорит Надежда Коркка, управляющий партнер компании «Метриум». – Условно говоря, в клубном доме эконом-класса никогда не появятся украшения и декор по индивидуальному заказу от французского производителя хрусталя Lalique, как в одном клубном доме на Кузнецком мосту. В торговой галерее этого клубного дома откроются бутики брендов соответствующего уровня, а не сетевой магазин эконом-класса. Само здание элитного клубного дома всегда является либо произведением современного архитектурного искусства или историческим памятником. Наконец, допуск в клуб резидентов получить непросто. В начале 2000-х даже проводились собеседования с потенциальными покупателями, то есть был своеобразный кастинг будущих соседей. Сейчас этого не требуется, так как сами цены на элитные клубные дома позволяют сформировать однородную среду жителей».
Консалтинговая компания IBC Real Estate подвела итоги 1 квартала 2023 года на рынке инвестиций в российскую недвижимость. По итогам первых трех месяцев общий объем инвестиционных сделок с недвижимостью вырос на 50%, по сравнению показателем за аналогичный период 2022 года, и составил 144 млрд рублей. Данное значение является максимальным за всю историю наблюдений с 2000 года.
Стоит отметить, что 23% от общего объема транзакций пришлось на сделки по продаже иностранными компаниям российских активов. При этом, в большинстве случаев (около 80%), это были вынужденные сделки, которые не планировались собственниками до резкого изменения геополитической ситуации. Для сравнения, в 4 квартале 2022 года доля таких сделок составила 33%.
Динамика объема инвестиционных сделок на рынке недвижимости России, млрд руб.*

* Инвестиционные сделки, исключая покупку земельных участков без проекта, СП и прямую продажу жилья конечным пользователям. Объем сделок за период 2010-2020 годов рассчитан по среднему курсу доллара на каждый квартал.
Источник: IBC Real Estate
«В 2023 году мы будем наблюдать продолжение тенденции по выходу зарубежных игроков из локальных активов, однако к концу года данный тренд возьмет курс на спад, ввиду значительного роста курса валюты и ужесточения санкционных ограничений», – говорит Микаэл Казарян, член совета директоров, руководитель департамента рынков капитала и инвестиций компании IBC Real Estate.
Топ-10 инвестиционных сделок в недвижимость в России, 1 кв. 2023 г.
|
Объект |
Регион |
Площадь |
Цена продажи, млн руб. |
Продавец |
Страна продавца |
Покупатель |
Страна покупателя |
|
Курорт «Архыз» |
Карачаево-Черкессия |
- |
24 200 |
УК «Архыз» |
Россия |
Горные вершины |
Россия |
|
10 отелей* |
Москва, Санкт-Петербург, Екатеринбург, Мурманск |
264 тыс.кв м |
15 000 – 17 000 |
Wenaas |
Норвегия |
АФК «Система» |
Россия |
|
Земельный участок |
Москва |
5 га |
10 000 – 15 000 |
Абсолют |
Россия |
Киевская Площадь |
Россия |
|
Земельный участок |
Москва |
6 га |
11 000 – 13 000 |
Роскосмос |
Россия |
Донстрой |
Россия |
|
Земельный участок |
Москва |
9,2 га |
9 000 – 10 000 |
Крайс Кристалл |
Россия |
Asterus |
Россия |
|
Pulkovo Sky* |
Санкт-Петербург |
76 тыс.кв м |
7 000 – 8 000 |
EKE; Vicus |
Финляндия |
Balchug Capital |
Армения |
|
Трилоджи парк Томилино |
Москва |
108 тыс.кв м |
6 200 – 6 500 |
PPF Group |
Чехия |
Совладельцы объекта Алексей и Александр Остапишины |
Россия |
|
Земельный участок ТПУ «Мамыри» |
Москва |
9 га |
6 000 |
Правительство Москвы |
Россия |
ФСК |
Россия |
|
Три земельных участка |
Москва |
2,7 га |
4 400 – 4 600 |
Ак Барс |
Россия |
ГК «Основа» |
Россия |
|
Кокоревское подворье |
Москва |
0,2 га |
4 500 – 5 000 |
MR Group |
Россия |
Gravion Group |
Россия |
* Сделки закрытые при участии компании IBC Real Estate
Источник: IBC Real Estate
Помимо вложений в традиционные сегменты недвижимости, в 1 квартале 2023 года продолжился тренд по продаже производственных активов международных компаний. Так за первые три месяца объем таких транзакций составил 38 млрд руб. (не учитывается в общем объеме сделок), что превысило полугодовой показатель прошлого года (общий объем в 2022 году – 62 млрд руб.) и также является максимумом за всю историю наблюдений.
Общий объем инвестиционных сделок с российской недвижимостью по итогам 2023 года по прогнозам IBC Real Estate может превысить 400-420 млрд рублей.
«Мы продолжаем наблюдать высокую активность на инвестиционном рынке. Появляются новые игроки не только из России, но и из стран СНГ. Данная тенденция будет продолжаться в течение всего этого, а 2024 год станет годом стабилизации. Ключевыми факторами, влияющими на принятие решений со стороны инвесторов, будут являться: динамика ключевой ставки, инфляция и дальнейшее развитие геополитической ситуации», – комментирует Екатерина Космарская, заместитель руководителя департамента исследований и аналитики компании IBC Real Estate.