Свято место – крупные девелоперы не спешат строить в провинции
За прошедший год число застройщиков в России сократилось на 20%, подсчитали аналитики «Метриум», основываясь на рейтинге девелоперов Ерз.рф. Стало меньше не только малых девелоперов, но и компаний с крупными проектами. Заметнее всего это отразилось на строительстве в небольших городах, однако крупные застройщики, за исключением нескольких компаний, пока не стремятся в провинцию.
Пандемия коронавируса, резкие падения и взлеты продаж, продолжение постепенного перехода на банковское финансирование, рост себестоимости строительства – все эти тенденции противоречиво повлияли на российский девелопмент за прошедший год. Проанализировав статистику Единой информационной системы жилищного строительства (ЕИСЖС) и Единого ресурса застройщиков (Erzrf.ru), эксперты «Метриум» рассказывают, как за последний год в России изменилось число девелоперов, география и масштабы их деятельности, а также оценили, в каком состоянии отрасль приближается к новому поворотному пункту – завершению субсидирования ипотеки 1 июля.
Застройщиков в России стало на 20% меньше
С апреля 2020 года число компаний, которые строят дома по закону о долевом строительстве, сократилось на 20%. К началу мая прошлого года в рейтинге Единого ресурса застройщиков насчитывалось 2 694 девелоперских компаний, которые строили более 113 млн кв.м жилья. К маю 2021 года список сократился до 2 148 компаний, а общий объем застройки уменьшился до 100 млн кв.м. Таким образом, подсчитали эксперты «Метриум», за 12 месяцев с начала пандемии количество девелоперов в стране снизилось на 20%, а масштабы строительства – на 12%.
За пределами столичных субрынков жилья (то есть за пределами Москвы с Московской областью и Санкт-Петербурга с Ленинградской областью) год назад работали 2 177 застройщиков, а сейчас их число снизилось до 1 732, то есть на 20%. В такой же мере стало меньше девелоперов и в столичных регионах.
В провинции за последний год стали строить на 12% меньше жилья. Если год назад за пределами столичных регионов возводили 63,8 млн кв.м, то сейчас – 56 млн. В Московском и Санкт-Петербургском регионах сейчас строят на 11% меньше жилья, чем год назад – 44,1 млн против 49,5 млн кв.м.
Впрочем, в разрезе масштабов девелоперского бизнеса и регионов его присутствия сокращение строительства не столь же равномерно.
С рынка уходят самые маленькие компании
Заметнее всего за прошедший год стало меньше компаний, которые реализуют небольшие строительные проекты. По данным ЕИСЖС, к началу мая 2020 года в России работали 900 групп компаний, которые возводили жилье суммарной площадью до 10 тыс. кв.м., а в теперь их число сократилось до 788, то есть на 12%. Аналитики «Метриум» отмечают, что уменьшение этого показателя не всегда означает ликвидацию застройщика. Возможно, девелопер нарастил объемы строительства и перешел в другую «весовую категорию», но поскольку именно небольшим застройщикам было сложно получить банковское финансирование, такой сценарий скорее исключение, чем правило.
Между тем самая многочисленна группа застройщиков в России – те, кто строят от 10 тыс. до 50 тыс. «квадратов», – за прошедший год не изменилась. К ней относятся немногим более 900 компаний.
Ряды более крупных застройщиков также поредели. По подсчетам экспертов «Метриум», на 10% меньше стало компаний, которые строят 50-500 тыс. кв.м, а также на 28% тех, кто возводит от 500 тыс. до 1 млн кв.м. Правда, в последнем случае речь идет о малочисленной группе застройщиков.
«Уход с рынка крупных девелоперов, которые строят более 500 тыс. кв.м, – это большая редкость и событие для рынка, – комментирует Мария Литинецкая, управляющий партнер компании «Метриум» (участник партнерской сети CBRE). – Поэтому очевидно, что в когорте застройщиков с крупномасштабным бизнесом речь идет о перераспределении между ними рынка и динамике их портфелей. Если мы посмотрим на верхнюю двадцатку крупнейших девелоперов России, то увидим, что за прошедший год некоторые из них снизили объем строительства на 10-15%, тогда как другие его нарастили на 10-20%. По данной статистике мы видим, как в первую очередь сокращается прослойка средних застройщиков (строят от 50 до 500 тыс. кв.м), а также маленьких девелоперов. Среди “тяжеловесов” с переменным успехом идет борьба за рынок, покупателей и участки под строительство, что прямо влияет на масштаб их деятельности».
Впрочем, отмечают эксперты «Метриум», пока конкурентная борьба разворачивается в основном в крупных городах страны, тогда как в маленьких населенных пунктах застройщиков присутствует всё меньше.

Источник: «Метриум» по данным ЕИСЖС
Меньше всего строительство сократилось в городах-миллионниках
Уход застройщиков и сокращение строительства в прошедшем году заметнее всего были в маленьких городах. Основываясь на данных ЕИСЖС, аналитики «Метриум» подсчитали, что в городах с населением до 50 тыс. человек (типичный районный центр) с апреля 2020 по апрель 2021 года застройщиков стало на 9% меньше, а в городах с населением от 50 тыс. до 250 тыс. – на 14%. В региональных центрах (города с населением от 250 тыс. до 1 млн человек) также число девелоперов сократилось – на 8%. Больше игроков стало только в городах-миллионниках – на 3%.
Объемы строительства при этом сократились во всех городах России, но в наибольшей степени – в городах с населением менее 1 млн человек. Так, в пунктах с населением до 50 тыс. жителей стали строить на 4% меньше, чем год назад; в городах, где живут 50-250 тыс. человек, – на 14%; в центрах с 250 тыс. – 1 млн жителей – на 7%. В городах-миллионниках суммарная площадь застройки уменьшилась только на 3%.
Эксперты «Метриум» полагают, что строительство в провинции сокращается из-за низкой рентабельности жилых проектов и небольшой емкости рынка. Платежеспособных покупателей здесь меньше, чем в крупных городах, как и разница между себестоимостью строительства и конечной ценой квадратного метра на рынке. Банки кредитуют проекты здесь неохотно. Соответственно на строительном рынке освобождается ниша, которую могут занять более крупные застройщики, но они с этим не спешат.

Источник: «Метриум» по данным ЕИСЖС
Крупные девелоперы не спешат в провинцию
Освобождающиеся ниши на региональных рынках жилья гипотетически могут занять крупные федеральные застройщики, но их экспансия за пределами столиц пока весьма ограниченная. Почти все крупнейшие девелоперы России «родом» из Москвы и Санкт-Петербурга и работают там же. Но есть и исключения.
Аналитики «Метриум» проанализировали географию деятельности крупнейших застройщиков. Они посчитали, сколько жилья строят эти девелоперы за пределами «домашних» регионов (то есть по месту регистрации), а также вне столичных агломераций (Москва и Московская область, Санкт-Петербург и Ленинградская область).
Как выяснилось, только шесть из 20 крупнейших застройщиков страны возводят больше 100 тыс. кв.м. жилья в провинции. Больше всего строит за пределами столиц и домашнего региона компания «ЮгСтройИнвест» (Ставропольский край), которая работает в Краснодарском крае и Ростовской области, где она возводит в сумме 785 тыс. кв.м. жилья. На втором месте группа «ПИК» (Москва), которая помимо Москвы, Санкт-Петербурга и Московской области реализует в провинции 655 тыс. кв.м. жилья. Наконец на третьей позиции – «Кортрос» (Москва), которая строит в регионах 543 тыс. кв.м. жилья.
«Полагаю, крупные застройщики неизбежно будут выходить на региональные рынки жилья, – говорит Станислав Киселёв, генеральный директор ГК «КОРТРОС». – В столицах рынок перегрет, конкуренция высокая, площадки для строительства всё сложнее. Конечно, прежде всего интересны большие города, которые динамично развиваются. Здесь столичные застройщики вполне могут найти свою нишу, и наш опыт это подтверждает. В Екатеринбурге мы реализуем крупнейший жилищный проект в Европе в районе Академический и возглавляем топ застройщиков по Свердловской области. Также мы строим жилье в Пермском крае, а ранее работали еще и в Ярославской области. Только в Екатеринбурге мы возводим 9 млн кв.м. жилья. Московские девелоперы могут привнести в регионы более прогрессивные практики строительства и высокое качество продукта, что поможет занять конкурентную нишу и получить прибыль».
Сколько жилья строят крупнейшие российские девелоперы в провинции
|
Топ-20 застройщиков по объему строительства |
Домашний регион |
Апрель 2021 |
Апрель 2020 |
||||
|
Строят всего, тыс. кв.м |
Регионы присутствия кроме домашнего |
Строят за пределами домашнего* региона, тыс. кв.м |
Строят всего, тыс. кв.м |
Регионы присутствия кроме домашнего |
Строят за пределами домашнего* региона, тыс. кв.м |
||
|
ЮгСтройИнвест (ГК ЮСИ) |
Ставропольский край |
1 340 |
2 |
785 |
978 |
2 |
510 |
|
ПИК |
Москва |
5 896 |
9 |
655 |
6 760 |
8 |
923 |
|
КОРТРОС |
Москва |
751 |
3 |
543** |
707 |
2 |
360 |
|
Брусника |
Свердловская область |
595 |
5 |
480 |
525 |
4 |
338 |
|
ИНТЕКО |
Москва |
501 |
2 |
187 |
517 |
2 |
196 |
|
ЛСР |
Санкт-Петербург |
2 657 |
3 |
176 |
3 076 |
2 |
184 |
|
ФСК |
Москва |
1 218 |
3 |
57 |
737 |
3 |
69 |
|
Холдинг Setl Group |
Санкт-Петербург |
2 368 |
1 |
48 |
2 581 |
1 |
27 |
|
Самолет |
Москва |
1 377 |
1 |
0 |
1 098 |
1 |
0 |
|
ЮгСтройИмпериал |
Краснодарский край |
1 204 |
0 |
0 |
1 105 |
0 |
0 |
|
ИНГРАД |
Москва |
1 146 |
1 |
0 |
1 213 |
1 |
0 |
|
Гранель |
Москва |
887 |
1 |
0 |
963 |
1 |
0 |
|
Эталон |
Санкт-Петербург |
875 |
2 |
0 |
756 |
2 |
0 |
|
Главстрой |
Москва |
850 |
2 |
0 |
1 086 |
3 |
25 |
|
А101 ДЕВЕЛОПМЕНТ |
Москва |
822 |
0 |
0 |
689 |
0 |
0 |
|
СпецСтройКубань |
Краснодарский край |
808 |
0 |
0 |
838 |
0 |
0 |
|
ДОНСТРОЙ |
Москва |
801 |
0 |
0 |
462 |
0 |
0 |
|
Группа ЦДС |
Санкт-Петербург |
778 |
1 |
0 |
836 |
1 |
0 |
|
MR Group |
Москва |
755 |
0 |
0 |
616 |
1 |
0 |
|
Аквилон |
Архангельская область |
672 |
2 |
0 |
537 |
2 |
0 |
|
МИЦ |
Москва |
623 |
1 |
0 |
849 |
1 |
0 |
*Без учета строительства в Москве, Московской области, Санкт-Петербурге и Ленинградской области
**Уточненные данные застройщика
Источник: «Метриум» по данным ЕИСЖС и ЕРЗ
Впрочем, отмечают эксперты «Метриум», в 2021 году общая площадь строящегося большими девелоперами жилья в провинции увеличилась. Если в апреле прошлого года она составляла 2,6 млн кв.м, то в апреле 2021 года – 2,9 млн кв.м. Таким образом, застройщики нарастили свое присутствие на региональных рынках жилья на 11%.
«В ближайшие годы едва ли можно ожидать, что крупные застройщики заменят уходящих с локальных рынков небольших игроков, – полагает Мария Литинецкая. – Строить одну трехподъездную пятиэтажку в небольшом районном центре далеко за пределами отлаженной цепочки производства, логистики и сбыта крупной компании не интересно и накладно. Поэтому дефицит нового жилья в провинции может обостриться, особенно с учетом стремительно растущего объема ветхого жилья. Все эти проблемы осложнит прекращение субсидирования ипотечных ставок. Чем сложнее и депрессивнее локальный рынок, тем хуже придется там застройщикам без поддержки со стороны платежеспособного покупателя. В такой ситуации необходимо разработать меры поддержки девелоперов, работающих в небольших городах, а также пакет стимулов для крупных игроков, чтобы способствовать их выходу на региональные рынки».
В период пандемии вырос спрос на индивидуальные дома, при этом далеко не все были готовы переезжать в частный сектор в пригороды - многим интересны предложения в пределах городов. Аналитики Циан проанализировали ситуацию с ценами на “загородную недвижимость в городах". Под этой сущностью понимаются объявления по продаже индивидуальных домов и таунхаусов в черте города. Т.н. частный сектор занимает от ~1% (в Москве без Новой Москвы) до ~40% (в Краснодаре и Ростове-на-Дону) от площади застройки российских городов-миллионников.
- Больше всего объявлений о продаже домов в частном секторе на территории города в Ростове-на-Дону (~19% от общего числа объявлений на вторичном рынке). В городах-миллионниках в южных регионах России объем такого предложения существенно больше, чем в Сибири и на Урале.
- Самые дорогие индивидуальные дома в черте города в Москве (19,3 млн.), Санкт-Петербурге (16,5 млн.) и Краснодаре (10,7 млн.). Самые дешевые - в Омске (3,8 млн.), Волгограде (4,8 млн.), Челябинске (4,9 млн.)
- Индивидуальный дом в городе в среднем дороже квартиры на ~60%. Самые большие различия в стоимости в Краснодаре, Самаре и Ростове-на-Дону (более, чем в 2 раза). Цена квадратного метра в доме на ~40% ниже.
- За год цены в индивидуальных домах в среднем по городам-миллионникам выросли на 12%. Наибольший прирост был в Казани (+22%), Воронеже (+18%) и Красноярске (+16%).
В дальнейших расчетах используются объявления по продаже частных домов, коттеджей и таунхаусов, расположенных на территории городов-миллионников. Учитываются предложения стандартной этажности (не более 3-х), площади (60-500 кв. м), стоимости (0,5-50 млн. руб).
1. Больше всего частных домов продается в Ростове-на-Дону
На текущий момент времени объем предложения максимален в Ростове-на-Дону (более 3 тыс. домов или ~17% от общего числа объявлений во всех городах-миллионниках). Также много (от 1,3 до 2,5 тыс.) домов выставлено на продажу в Новосибирске, Москве, Краснодаре, Волгограде. В целом объем предложения значительнее в южных городах. В северных “суровость” климата требует существенных вложений средств и труда в индивидуальные дома для проживания там зимой (траты на отопление), поэтому распространенность частного сектора там существенно уже. Исключением являются Москва и Новосибирск. В Новосибирске объявлений много как за счет размеров города (3-й по численности населения в России), так и за счет широкого распространения частного сектора, сформировавшегося в послевоенные годы. В Москве количество предложений в 2 раза меньше, чем в Ростове-на-Дону (~1,6 тыс.), но их достаточно много за счет присоединенных территорий Новой Москвы.
Доля предложений в индивидуальных домах от всех доступных вариантов (дома+квартиры на “вторичке”) выше всего (16-19%) также в Ростове-на-Дону, Новосибирске, Волгограде. В Москве это всего 4% за счет большого вторичного рынка квартир. Еще меньше доля в Санкт-Петербурге, где много предложений на вторичке и не так много индивидуальных домов в черте города.
В южных городах (Ростов-на-Дону, Краснодар, Волгоград) в продаже преобладают кирпичные дома, деревянных практически нет из-за нехватки данного строительного материала. В сибирских и уральских городах (Новосибирск, Красноярск, Екатеринбург, Пермь), где леса достаточно, большинство, наоборот, деревянные. Качество домов, выставленных на продажу, высокое: практически все (~95%) имеют центральное водоснабжение, 80% обеспечены газом и имеют нормальное отопление (центральное, газовое или электрическое). Самые “неудобные” для жизни предложения в Красноярске: более половины без нормального отопления и без газа (это связано с объективными причинами - частный сектор в городе не газифицирован).
Доля предложений в индивидуальных домах от общего объема предложения на вторичном рынке (квартиры и индивидуальные дома) каждого города в марте 2021 г.
|
Город |
Доля индивидуальных домов |
Город |
Доля индивидуальных домов |
|
Ростов-на-Дону |
19% |
Пермь |
8% |
|
Новосибирск |
16% |
Екатеринбург |
8% |
|
Волгоград |
16% |
Уфа |
7% |
|
Казань |
13% |
Челябинск |
7% |
|
Омск |
12% |
Самара |
6% |
|
Нижний Новгород |
12% |
Красноярск |
6% |
|
Краснодар |
11% |
Москва |
4% |
|
Воронеж |
9% |
Санкт-Петербург |
2% |
Источник: Аналитический центр Циан
2. Индивидуальный дом дороже квартиры на ~60%
Самые дорогие индивидуальные дома в черте города помимо Москвы (19,3 млн.) и Санкт-Петербурга (16,5 млн.) в Краснодаре (10,7 млн.), Казани (8,4 млн.), Нижнем Новгороде (8,0 млн.). В Краснодаре столь высокие цены объясняются качеством предложения: большинство домов кирпичные, со всеми необходимыми для комфортной жизни условиями (центральное водоснабжение, электричество, обеспечение газом, нормальное отопление).
В среднем дома в частном секторе в городах на 51% дороже квартир в новостройках и на 69% дороже квартир на вторичном рынке (цена квадратного метра в доме на ~40% ниже). Максимальные различия в Краснодаре (более, чем в 2 раза) за счет повышенных цен на дома - цены на квартиры при этом не самые высокие среди городов-миллионников. Существенно дороже квартир дома в Самаре и Ростове-на-Дону. Выгоднее всего приобрести индивидуальный дом в Уфе, где он в среднем стоит лишь на 9% (400 тыс. руб.) дороже, чем квартиры в новостройках. В Екатеринбурге нужно доплатить 600 тыс. руб, в Нижнем Новгороде - 700 тыс. руб.
Средние цены квартир и индивидуальных домов в границах городов-миллионников в марте 2021 г.
|
|
Ср. цена квартир и индивидуальных домов в марте, млн. руб. |
Сравнение |
|||
|
Город |
индивидуальные дома |
квартиры в новостройках |
квартиры на вторичном рынке |
индивидуальные/новостройки |
индивидуальные/вторичка |
|
Москва в старых границах |
26,9 |
18,3 |
16,2 |
47% |
66% |
|
Новая Москва |
17,1 |
9,0 |
11,0 |
90% |
55% |
|
Санкт-Петербург |
16,5 |
11,2 |
9,3 |
48% |
77% |
|
Краснодар |
10,7 |
4,1 |
4,0 |
158% |
170% |
|
Казань |
8,4 |
7,7 |
5,8 |
9% |
45% |
|
Нижний Новгород |
8,0 |
7,3 |
5,1 |
10% |
56% |
|
Ростов-на-Дону |
7,4 |
4,1 |
3,3 |
78% |
122% |
|
Самара |
7,3 |
3,4 |
3,5 |
112% |
106% |
|
Воронеж |
6,8 |
3,9 |
3,5 |
76% |
97% |
|
Красноярск |
6,7 |
4,1 |
4,4 |
65% |
53% |
|
Пермь |
6,2 |
4,3 |
3,1 |
44% |
101% |
|
Новосибирск |
5,7 |
5,0 |
5,2 |
15% |
10% |
|
Екатеринбург |
5,6 |
5,0 |
4,4 |
14% |
29% |
|
Уфа |
5,0 |
4,6 |
4,3 |
9% |
16% |
|
Челябинск |
4,9 |
3,1 |
2,4 |
59% |
102% |
|
Волгоград |
4,8 |
3,5 |
2,8 |
38% |
74% |
|
Омск |
3,8 |
2,2 |
3,2 |
68% |
16% |
|
В среднем по выборке из 16 городов |
51% |
69% |
|||
Источник: Аналитический центр Циан
* средние цены квартир в новостройках и на вторичке исходя из среднего метража и средней цены квадратного метра в конкретном городе
3. Цены на частные дома выросли за год на 12%. По сравнению с новостройками прирост на 7 п.п. меньше.
По сравнению с прошлым годом цены квадратного метра в индивидуальных домах в среднем по городам-миллионникам выросли на 12%. Это всего на 2 п.п. ниже, чем на вторичном рынке квартир (+14%). По сравнению с новостройками прирост на 7 п.п. меньше.
Цены на первичном рынке показали существенный рост за счет действия программы льготной ипотеки, которая вызвала ажиотажный спрос на квартиры в новостройках. На вторичный рынок и рынок ИЖС действие ипотеки не распространялось. В то же время спрос на индивидуальные дома вырос за время пандемии и периода самоизоляции, когда вышедшее на удаленку население стремилось расширить свою жилплощадь, выделить отдельную комнату под рабочий кабинет.
В ряде городов цены квадратного метра в домах выросли немного сильнее, чем на вторичном рынке квартир: в Ростове-на-Дону (на 6 п.п. больше), Казани (4 п.п.), Екатеринбурге (2 п.п.), Уфе (1 п.п.), Краснодаре (3 п.п.), Волгограде (4 п.п.). В целом же темпы роста сопоставимы. В Казани, Уфе и Самаре темпы сопоставимы с динамикой на первичном рынке. В Екатеринбурге, Краснодаре и Волгограде стоимость квадратного метра в доме выросла даже больше, чем в квартирах в новостройках. Сильнее всего цены квадратного метра выросли в Казани и Воронеже, практически не изменились в Челябинске (здесь и на рынке квартир ситуация изменилась не так сильно, как в других городах) и Перми (хотя квартиры в новостройках подорожали на 38%).
Динамика цен квадратного метра в квартирах и в индивидуальных домах в городах-миллионниках (март 2020 - март 2021 гг.)
|
|
Динамика цен за год, % |
||
|
Город |
индивидуальные дома |
квартиры в новостройках |
квартиры на вторичном рынке |
|
Москва |
15% |
21% |
16% |
|
Санкт-Петербург |
13% |
36% |
20% |
|
Казань |
22% |
23% |
18% |
|
Екатеринбург |
13% |
10% |
11% |
|
Нижний Новгород |
15% |
39% |
23% |
|
Уфа |
10% |
10% |
9% |
|
Новосибирск |
9% |
27% |
14% |
|
Пермь |
3% |
38% |
8% |
|
Краснодар |
13% |
8% |
10% |
|
Красноярск |
16% |
31% |
17% |
|
Ростов-на-Дону |
12% |
19% |
6% |
|
Волгоград |
11% |
5% |
7% |
|
Воронеж |
18% |
11% |
23% |
|
Самара |
7% |
6% |
9% |
|
Челябинск |
2% |
-6% |
8% |
|
Омск |
13% |
18% |
28% |
|
Среднее |
12% |
19% |
14% |
Источник: Аналитический центр Циан
«Среди городов-миллионников самый большой выбор индивидуальных домов на юге (в Ростове, Краснодаре, Волгограде), а также в Москве (за счет присоединенных территорий), там же сосредоточены и наиболее дорогие предложения, – комментирует Алексей Попов, руководитель аналитического центра Циан. – Цены на дома в городах сейчас растут медленнее, чем на квартиры. Это связано не только с отсутствием субсидий на ипотечную ставку в этом сегменте. Покупка дома — это большие (по сравнению с квартирой) затраты, связанные с необходимостью вкладываться не только в ремонт помещений и покупку мебели, но и в решение вопросов, которые не актуальны для квартир в многоэтажках (уборка территории, инвестиции в инженерную инфраструктуру, содержание других строений помимо самого дома). Поэтому цены здесь в процентном отношении выросли меньше, но нужно учесть, что одновременно подорожали строительные материалы и расценки на услуги рабочих».
В марте на рынке новостроек эконом- и комфорт-класса в «старой» Москве застройщики предлагали покупателям 10,5 тыс. квартир – это самый низкий показатель с 2015 года, подсчитали эксперты «Метриум». В последний раз столь ограниченное предложение массовых новостроек было зафиксировано осенью 2015 года (9,7 тыс. квартир). Одновременно до минимума упало число квартир в продаже в готовых домах от застройщиков.
В марте 2021 года, по подсчетам аналитиков «Метриум», на рынке новостроек массового сегмента в Москве девелоперы продавали 10,5 тыс. квартир. За предыдущие 12 месяцев этот показатель сократился на 21,6%. Предложение в этом секторе рынка московских новостроек устойчиво уменьшается четыре квартала подряд, и текущий уровень самый низкий с 2015 года.
В сентябре 2015 девелоперы массовых новостроек вели продажи 9,7 тыс. квартир, и с тех пор предложение устойчиво росло два года подряд, достигнув пика во II квартале 2017 года. Тогда объем рынка оценивался в 21,6 тыс. квартир – в два раза больше, чем сейчас. Затем предложение начало плавно сокращаться и стабилизировалось в 2018-2019 гг. на уровне 15-17 тыс. квартир. В июне 2020 года объем рынка массового сегмента составил около 16,5 тыс. лотов, но после этого периода на фоне высокого спроса количество квартир в продаже начало активно снижаться. Первый ощутимый минимум количества квартир был зафиксирован в ноябре 2020 года (12,7 тыс. лотов), а после этого рынок достиг очередного антирекорда в марте 2021 года (10,5 тыс. лотов).
Одновременно произошли заметные изменения в структуре предложения квартир по стадии строительной готовности домов, в которых они продаются. В марте зафиксировано рекордно низкое число квартир в готовых домах в продаже от застройщиков – всего 590 квартир из 10,5 тыс. Столь мало вариантов такого жилья не было за всю историю наблюдений аналитиков «Метриум» с 2015 года. В период с 2015 по 2019 год каждый месяц у покупателей массовых московских новостроек было на выбор 2-3 тыс. квартир, ключи от которых можно было получить у застройщика сразу. В 2020 их количество начало резко сокращаться, а минимума достигло в марте 2021 года.
Таким образом, в готовых домах застройщики продают 590 квартир (5,6% от общего числа квартир на рынке), в домах на стадии внутренней отделки – 2,4 тыс. (22,7%), в корпусах на этапе строительства этажей – 4,7 тыс. квартир (44,5%), на котловане – 2,9 тыс. квартир (27,3%).
«Сокращение предложения связано с двумя тенденциями – высоким спросом, а также с замедлением активности застройщиков, – резюмирует Мария Литинецкая, управляющий партнер компании «Метриум» (участник партнерской сети CBRE). – Низкие ставки по ипотеке стимулировали большое число клиентов. Одновременно последние три года сокращалось число застройщиков и старт новых проектов, что в итоге привело к наметившемуся дефициту. Что касается резкого снижения предложения готовых квартир, то оно связано с привлекательностью такого жилья для клиентов. Выросла доля квартир с отделкой, в которые можно заселиться сразу после покупки, поэтому варианты жилья в готовых корпусах стали еще более интересными, особенно для покупателей-ипотечников. В целом сокращение предложения – тревожная тенденция для потенциальных клиентов рынка. Вымывание квартир означает, что в продаже остаются более дорогие, менее ликвидные варианты, поэтому затягивать с покупкой рискованно».
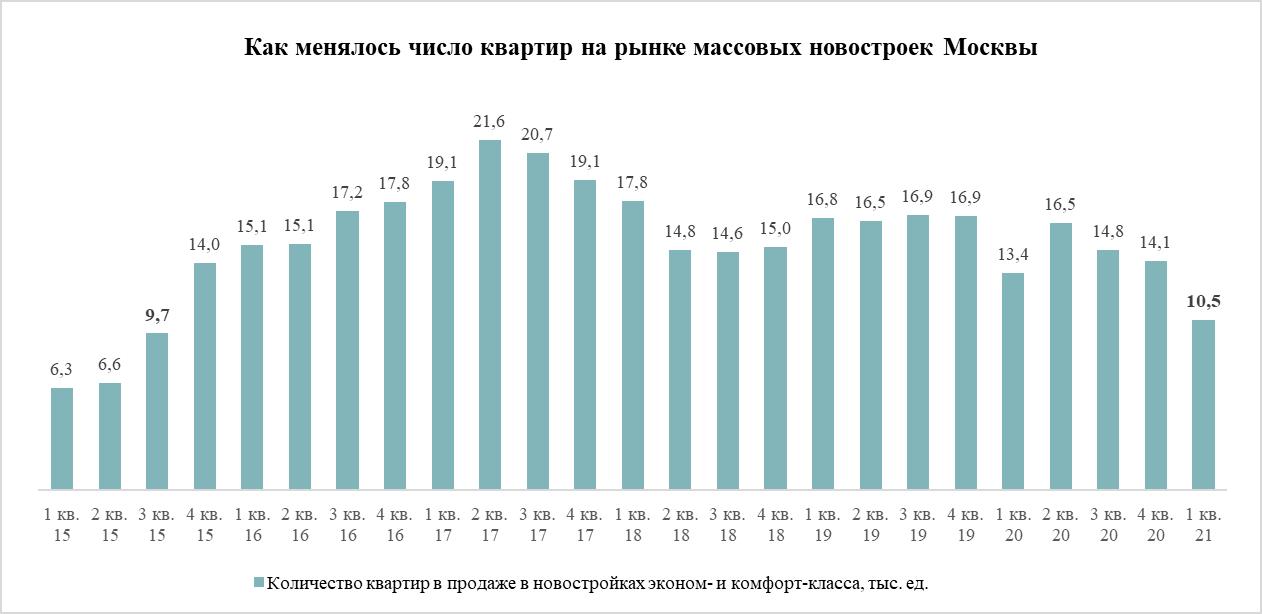
Источник: «Метриум»