Свято место – крупные девелоперы не спешат строить в провинции
За прошедший год число застройщиков в России сократилось на 20%, подсчитали аналитики «Метриум», основываясь на рейтинге девелоперов Ерз.рф. Стало меньше не только малых девелоперов, но и компаний с крупными проектами. Заметнее всего это отразилось на строительстве в небольших городах, однако крупные застройщики, за исключением нескольких компаний, пока не стремятся в провинцию.
Пандемия коронавируса, резкие падения и взлеты продаж, продолжение постепенного перехода на банковское финансирование, рост себестоимости строительства – все эти тенденции противоречиво повлияли на российский девелопмент за прошедший год. Проанализировав статистику Единой информационной системы жилищного строительства (ЕИСЖС) и Единого ресурса застройщиков (Erzrf.ru), эксперты «Метриум» рассказывают, как за последний год в России изменилось число девелоперов, география и масштабы их деятельности, а также оценили, в каком состоянии отрасль приближается к новому поворотному пункту – завершению субсидирования ипотеки 1 июля.
Застройщиков в России стало на 20% меньше
С апреля 2020 года число компаний, которые строят дома по закону о долевом строительстве, сократилось на 20%. К началу мая прошлого года в рейтинге Единого ресурса застройщиков насчитывалось 2 694 девелоперских компаний, которые строили более 113 млн кв.м жилья. К маю 2021 года список сократился до 2 148 компаний, а общий объем застройки уменьшился до 100 млн кв.м. Таким образом, подсчитали эксперты «Метриум», за 12 месяцев с начала пандемии количество девелоперов в стране снизилось на 20%, а масштабы строительства – на 12%.
За пределами столичных субрынков жилья (то есть за пределами Москвы с Московской областью и Санкт-Петербурга с Ленинградской областью) год назад работали 2 177 застройщиков, а сейчас их число снизилось до 1 732, то есть на 20%. В такой же мере стало меньше девелоперов и в столичных регионах.
В провинции за последний год стали строить на 12% меньше жилья. Если год назад за пределами столичных регионов возводили 63,8 млн кв.м, то сейчас – 56 млн. В Московском и Санкт-Петербургском регионах сейчас строят на 11% меньше жилья, чем год назад – 44,1 млн против 49,5 млн кв.м.
Впрочем, в разрезе масштабов девелоперского бизнеса и регионов его присутствия сокращение строительства не столь же равномерно.
С рынка уходят самые маленькие компании
Заметнее всего за прошедший год стало меньше компаний, которые реализуют небольшие строительные проекты. По данным ЕИСЖС, к началу мая 2020 года в России работали 900 групп компаний, которые возводили жилье суммарной площадью до 10 тыс. кв.м., а в теперь их число сократилось до 788, то есть на 12%. Аналитики «Метриум» отмечают, что уменьшение этого показателя не всегда означает ликвидацию застройщика. Возможно, девелопер нарастил объемы строительства и перешел в другую «весовую категорию», но поскольку именно небольшим застройщикам было сложно получить банковское финансирование, такой сценарий скорее исключение, чем правило.
Между тем самая многочисленна группа застройщиков в России – те, кто строят от 10 тыс. до 50 тыс. «квадратов», – за прошедший год не изменилась. К ней относятся немногим более 900 компаний.
Ряды более крупных застройщиков также поредели. По подсчетам экспертов «Метриум», на 10% меньше стало компаний, которые строят 50-500 тыс. кв.м, а также на 28% тех, кто возводит от 500 тыс. до 1 млн кв.м. Правда, в последнем случае речь идет о малочисленной группе застройщиков.
«Уход с рынка крупных девелоперов, которые строят более 500 тыс. кв.м, – это большая редкость и событие для рынка, – комментирует Мария Литинецкая, управляющий партнер компании «Метриум» (участник партнерской сети CBRE). – Поэтому очевидно, что в когорте застройщиков с крупномасштабным бизнесом речь идет о перераспределении между ними рынка и динамике их портфелей. Если мы посмотрим на верхнюю двадцатку крупнейших девелоперов России, то увидим, что за прошедший год некоторые из них снизили объем строительства на 10-15%, тогда как другие его нарастили на 10-20%. По данной статистике мы видим, как в первую очередь сокращается прослойка средних застройщиков (строят от 50 до 500 тыс. кв.м), а также маленьких девелоперов. Среди “тяжеловесов” с переменным успехом идет борьба за рынок, покупателей и участки под строительство, что прямо влияет на масштаб их деятельности».
Впрочем, отмечают эксперты «Метриум», пока конкурентная борьба разворачивается в основном в крупных городах страны, тогда как в маленьких населенных пунктах застройщиков присутствует всё меньше.

Источник: «Метриум» по данным ЕИСЖС
Меньше всего строительство сократилось в городах-миллионниках
Уход застройщиков и сокращение строительства в прошедшем году заметнее всего были в маленьких городах. Основываясь на данных ЕИСЖС, аналитики «Метриум» подсчитали, что в городах с населением до 50 тыс. человек (типичный районный центр) с апреля 2020 по апрель 2021 года застройщиков стало на 9% меньше, а в городах с населением от 50 тыс. до 250 тыс. – на 14%. В региональных центрах (города с населением от 250 тыс. до 1 млн человек) также число девелоперов сократилось – на 8%. Больше игроков стало только в городах-миллионниках – на 3%.
Объемы строительства при этом сократились во всех городах России, но в наибольшей степени – в городах с населением менее 1 млн человек. Так, в пунктах с населением до 50 тыс. жителей стали строить на 4% меньше, чем год назад; в городах, где живут 50-250 тыс. человек, – на 14%; в центрах с 250 тыс. – 1 млн жителей – на 7%. В городах-миллионниках суммарная площадь застройки уменьшилась только на 3%.
Эксперты «Метриум» полагают, что строительство в провинции сокращается из-за низкой рентабельности жилых проектов и небольшой емкости рынка. Платежеспособных покупателей здесь меньше, чем в крупных городах, как и разница между себестоимостью строительства и конечной ценой квадратного метра на рынке. Банки кредитуют проекты здесь неохотно. Соответственно на строительном рынке освобождается ниша, которую могут занять более крупные застройщики, но они с этим не спешат.

Источник: «Метриум» по данным ЕИСЖС
Крупные девелоперы не спешат в провинцию
Освобождающиеся ниши на региональных рынках жилья гипотетически могут занять крупные федеральные застройщики, но их экспансия за пределами столиц пока весьма ограниченная. Почти все крупнейшие девелоперы России «родом» из Москвы и Санкт-Петербурга и работают там же. Но есть и исключения.
Аналитики «Метриум» проанализировали географию деятельности крупнейших застройщиков. Они посчитали, сколько жилья строят эти девелоперы за пределами «домашних» регионов (то есть по месту регистрации), а также вне столичных агломераций (Москва и Московская область, Санкт-Петербург и Ленинградская область).
Как выяснилось, только шесть из 20 крупнейших застройщиков страны возводят больше 100 тыс. кв.м. жилья в провинции. Больше всего строит за пределами столиц и домашнего региона компания «ЮгСтройИнвест» (Ставропольский край), которая работает в Краснодарском крае и Ростовской области, где она возводит в сумме 785 тыс. кв.м. жилья. На втором месте группа «ПИК» (Москва), которая помимо Москвы, Санкт-Петербурга и Московской области реализует в провинции 655 тыс. кв.м. жилья. Наконец на третьей позиции – «Кортрос» (Москва), которая строит в регионах 543 тыс. кв.м. жилья.
«Полагаю, крупные застройщики неизбежно будут выходить на региональные рынки жилья, – говорит Станислав Киселёв, генеральный директор ГК «КОРТРОС». – В столицах рынок перегрет, конкуренция высокая, площадки для строительства всё сложнее. Конечно, прежде всего интересны большие города, которые динамично развиваются. Здесь столичные застройщики вполне могут найти свою нишу, и наш опыт это подтверждает. В Екатеринбурге мы реализуем крупнейший жилищный проект в Европе в районе Академический и возглавляем топ застройщиков по Свердловской области. Также мы строим жилье в Пермском крае, а ранее работали еще и в Ярославской области. Только в Екатеринбурге мы возводим 9 млн кв.м. жилья. Московские девелоперы могут привнести в регионы более прогрессивные практики строительства и высокое качество продукта, что поможет занять конкурентную нишу и получить прибыль».
Сколько жилья строят крупнейшие российские девелоперы в провинции
|
Топ-20 застройщиков по объему строительства |
Домашний регион |
Апрель 2021 |
Апрель 2020 |
||||
|
Строят всего, тыс. кв.м |
Регионы присутствия кроме домашнего |
Строят за пределами домашнего* региона, тыс. кв.м |
Строят всего, тыс. кв.м |
Регионы присутствия кроме домашнего |
Строят за пределами домашнего* региона, тыс. кв.м |
||
|
ЮгСтройИнвест (ГК ЮСИ) |
Ставропольский край |
1 340 |
2 |
785 |
978 |
2 |
510 |
|
ПИК |
Москва |
5 896 |
9 |
655 |
6 760 |
8 |
923 |
|
КОРТРОС |
Москва |
751 |
3 |
543** |
707 |
2 |
360 |
|
Брусника |
Свердловская область |
595 |
5 |
480 |
525 |
4 |
338 |
|
ИНТЕКО |
Москва |
501 |
2 |
187 |
517 |
2 |
196 |
|
ЛСР |
Санкт-Петербург |
2 657 |
3 |
176 |
3 076 |
2 |
184 |
|
ФСК |
Москва |
1 218 |
3 |
57 |
737 |
3 |
69 |
|
Холдинг Setl Group |
Санкт-Петербург |
2 368 |
1 |
48 |
2 581 |
1 |
27 |
|
Самолет |
Москва |
1 377 |
1 |
0 |
1 098 |
1 |
0 |
|
ЮгСтройИмпериал |
Краснодарский край |
1 204 |
0 |
0 |
1 105 |
0 |
0 |
|
ИНГРАД |
Москва |
1 146 |
1 |
0 |
1 213 |
1 |
0 |
|
Гранель |
Москва |
887 |
1 |
0 |
963 |
1 |
0 |
|
Эталон |
Санкт-Петербург |
875 |
2 |
0 |
756 |
2 |
0 |
|
Главстрой |
Москва |
850 |
2 |
0 |
1 086 |
3 |
25 |
|
А101 ДЕВЕЛОПМЕНТ |
Москва |
822 |
0 |
0 |
689 |
0 |
0 |
|
СпецСтройКубань |
Краснодарский край |
808 |
0 |
0 |
838 |
0 |
0 |
|
ДОНСТРОЙ |
Москва |
801 |
0 |
0 |
462 |
0 |
0 |
|
Группа ЦДС |
Санкт-Петербург |
778 |
1 |
0 |
836 |
1 |
0 |
|
MR Group |
Москва |
755 |
0 |
0 |
616 |
1 |
0 |
|
Аквилон |
Архангельская область |
672 |
2 |
0 |
537 |
2 |
0 |
|
МИЦ |
Москва |
623 |
1 |
0 |
849 |
1 |
0 |
*Без учета строительства в Москве, Московской области, Санкт-Петербурге и Ленинградской области
**Уточненные данные застройщика
Источник: «Метриум» по данным ЕИСЖС и ЕРЗ
Впрочем, отмечают эксперты «Метриум», в 2021 году общая площадь строящегося большими девелоперами жилья в провинции увеличилась. Если в апреле прошлого года она составляла 2,6 млн кв.м, то в апреле 2021 года – 2,9 млн кв.м. Таким образом, застройщики нарастили свое присутствие на региональных рынках жилья на 11%.
«В ближайшие годы едва ли можно ожидать, что крупные застройщики заменят уходящих с локальных рынков небольших игроков, – полагает Мария Литинецкая. – Строить одну трехподъездную пятиэтажку в небольшом районном центре далеко за пределами отлаженной цепочки производства, логистики и сбыта крупной компании не интересно и накладно. Поэтому дефицит нового жилья в провинции может обостриться, особенно с учетом стремительно растущего объема ветхого жилья. Все эти проблемы осложнит прекращение субсидирования ипотечных ставок. Чем сложнее и депрессивнее локальный рынок, тем хуже придется там застройщикам без поддержки со стороны платежеспособного покупателя. В такой ситуации необходимо разработать меры поддержки девелоперов, работающих в небольших городах, а также пакет стимулов для крупных игроков, чтобы способствовать их выходу на региональные рынки».
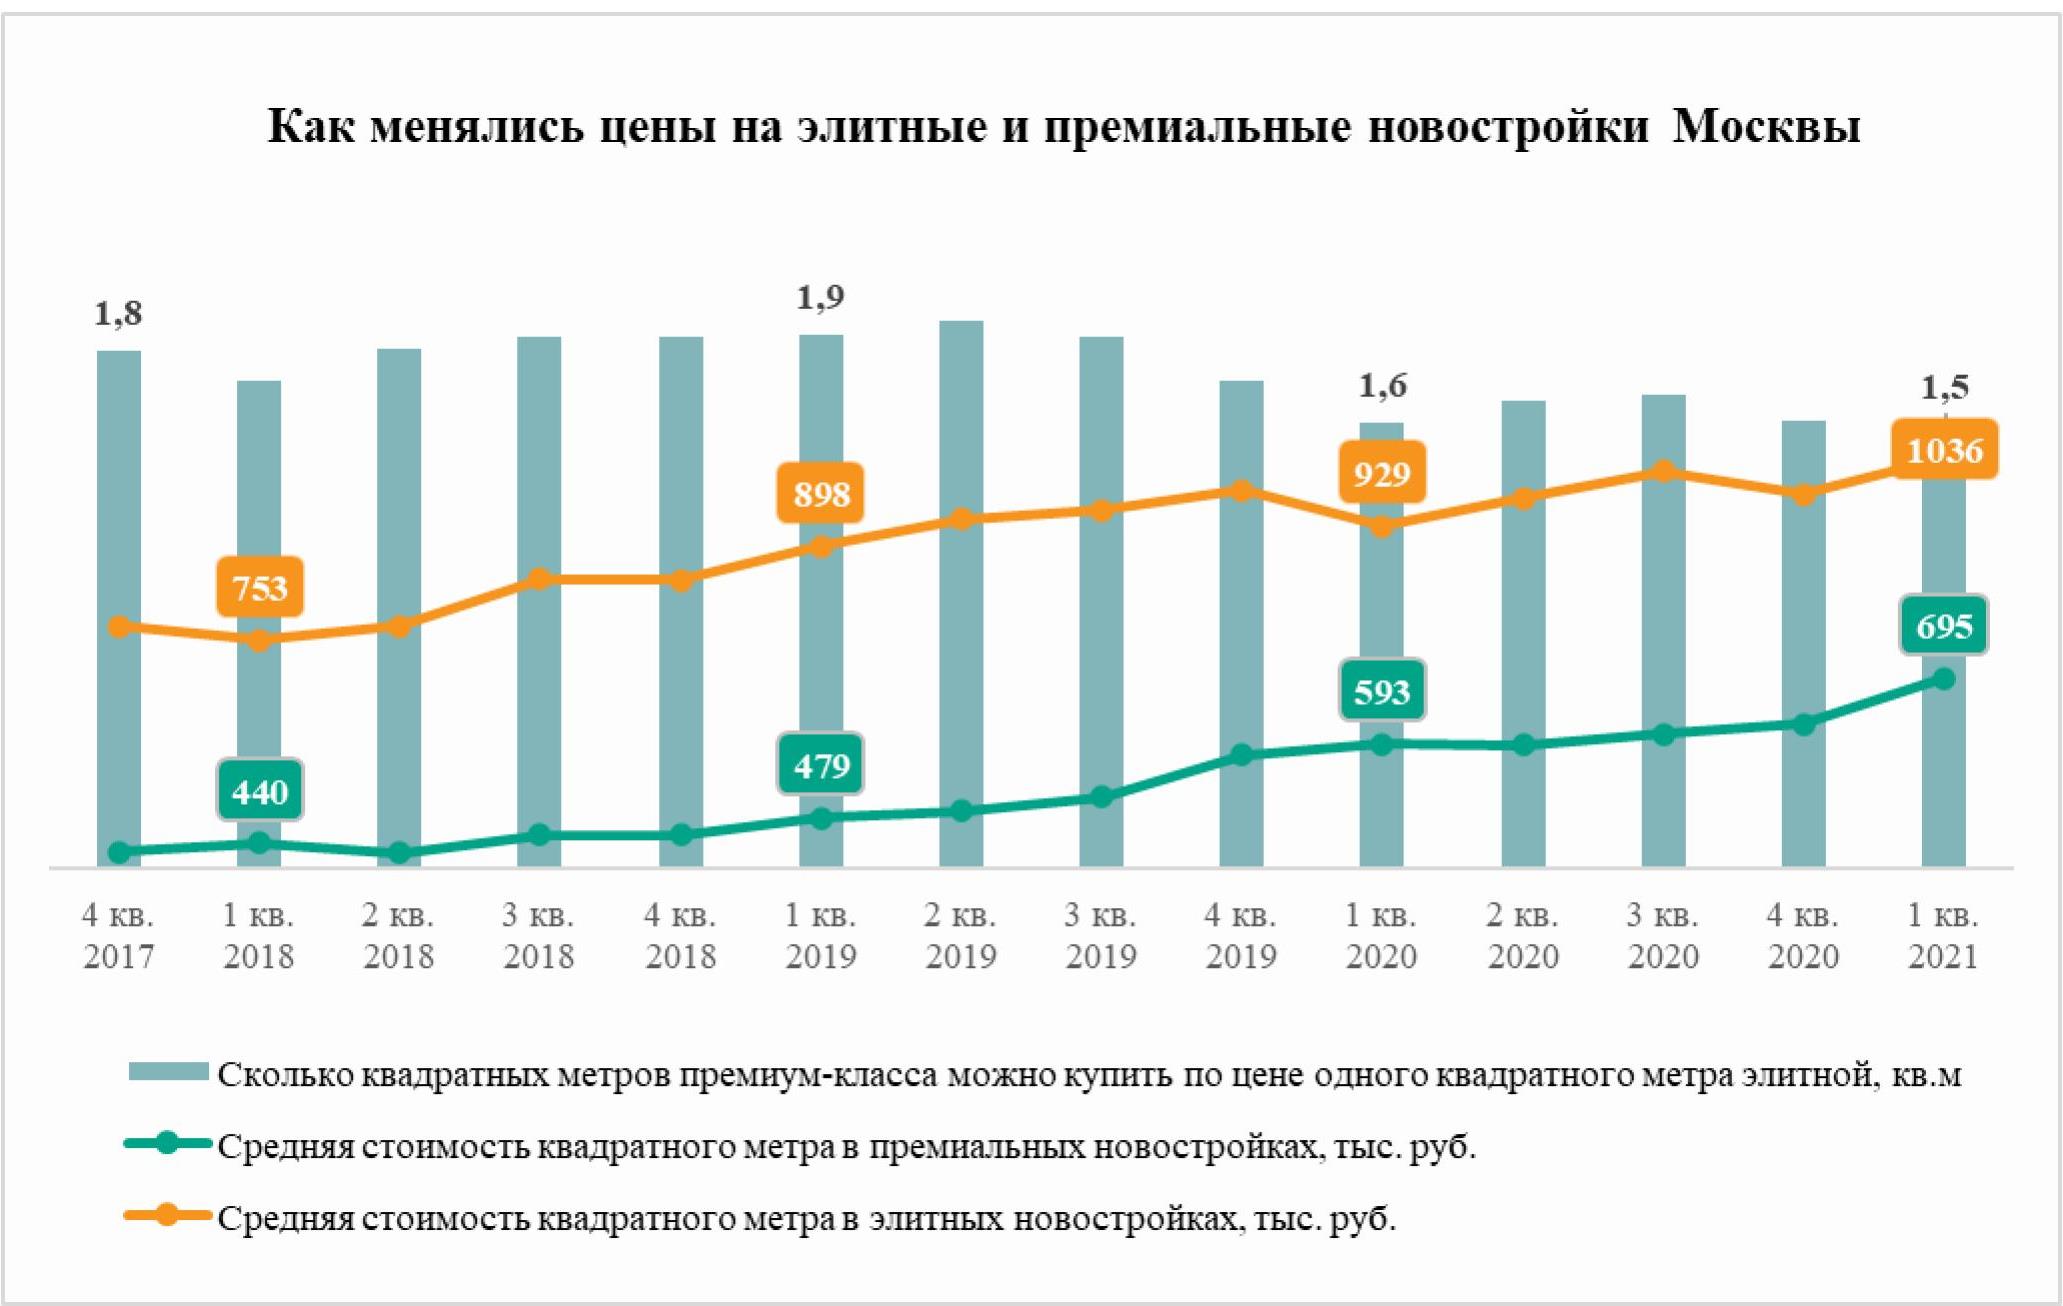
Средняя стоимость квадратного метра в премиальных новостройках Москвы постепенно приближается к уровню цен на новое элитное жилье. Такую тенденцию зафиксировали аналитики «Метриум», проанализировав динамику цен на квартиры и апартаменты в высокобюджетном сегменте рынка новостроек столицы. За последние три года элитное жилье дорожало в среднем на 2% в квартал, а премиальное – на 4%.
Цены на элитные и премиальные новостройки постепенно сближаются. В I квартале 2021 года. по данным «Метриум», средняя стоимость квадратного метра в элитных новостройках составила чуть более 1 млн рублей, что на 6% больше, чем в IV квартале 2020 года (978 тыс. рублей), и на 11% больше, чем год назад, в I квартале 2020 года, когда новое элитное жилье застройщики продавали в среднем за 930 тыс. рублей за кв.м.
Между тем премиальные новостройки за этот же период выросли в цене заметнее. В I квартале 2021 года средняя стоимость квадратного метра в них составила 695 тыс. рублей за кв.м, что на 11% больше, чем в IV квартале 2020 года (623 тыс. рублей за кв.м), и на 17% больше, чем в I квартале 2020 года (594 тыс. рублей за кв.м.).
В целом последние три года цены на новостройки премиум-класса растут быстрее, чем на элитные квартиры и апартаменты от застройщиков, отмечают эксперты «Метриум». Хотя динамика средней стоимости квадратного метра в обоих сегментах волатильная, в среднем тенденция прослеживается четко – премиум-класс дорожает быстрее, сокращая разрыв с элитным. За последние три года «квадрат» новостроек премиум-класса дорожал в среднем на 3,9% в квартал, а в элитных новостройках – на 2,3%.
«Мы наблюдаем процесс постепенного “поглощения” элитного сегмента рынка премиальным, – отмечает Дмитрий Железнов, коммерческий директор «Кортрос-Москва». – Элитные проекты становятся всё более штучными и эксклюзивными, тогда как сектор новостроек премиум-класса уже более активный с точки зрения числа сделок и объема предложения. Более динамичное обновление линейки новых проектов премиум-класса обуславливает интенсивный рост цен на них по сравнению с элитным сегментом, где новинки стали редкостью».
Соответственно, разрыв между стоимостью новостроек в высокобюджетном сегменте рынка сокращался. Если посчитать, сколько квадратных метров в новостройках премиум-класса можно купить по цене одного квадратного метра элитной недвижимости, то можно увидеть, что последние три года премиальные «квадраты» становятся всё менее доступными. В I квартале 2021 года по цене элитного квадратного метра можно было купить только 1,5 премиальных кв.м, в I квартале 2020 года – 1,6 кв.м, в I квартале 2019 года – 1,9 кв.м, в I квартале 2018 года –1,7 кв.м.
«Сокращение ценового разрыва между премиальными и элитными новостройками могут быть связаны со структурой предложения в этих секторах, – комментирует Анна Раджабова, директор управления элитной недвижимости компании «Метриум Премиум» (участник партнерской сети CBRE). – Предложение элитных новостроек обновляется гораздо реже, чем премиальных. Новые проекты – сравнительная редкость. В премиальном сегменте другая ситуация – только за первый квартал этого года начались продажи в четырех новых комплексах. Поскольку цены в целом сейчас растут, девелоперы новых премиальных проектов на старте проводят более жесткую ценовую политику, тогда как цены в основном на старые элитные комплексы формируются инерционно. Поэтому разрыв постепенно сокращается».
Источник: «Метриум»
Режим самоизоляции и закрытые границы привели к «перезагрузке» рынка загородной недвижимости и оживили интерес населения к данному сегменту жилья. Эксперты Циан выяснили, как изменились цены и спрос на частные дома в России с начала 2021 года.
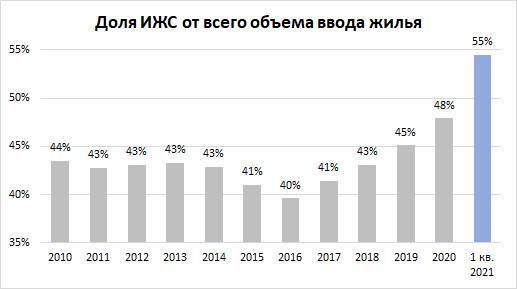
- Более половины (55%) всего нового жилья в России вводится за счет индивидуального жилищного строительства. В январе-марте этого года доля ИЖС впервые превысила 50%-й рубеж по итогам отдельного квартала.
- За год цены на загородные дома в целом по России выросли на 18%. Максимальный прирост - в курортных регионах.
- В процентном отношении растет спрос на земельные участки: с начала 2021 года 23% от общего числа просмотров объявлений приходятся на данный сегмент (в целом за 2020 год - 18%) загородного рынка.
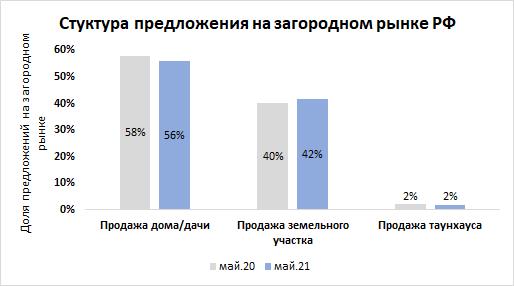
- Дома и дачи занимают 56% от всего предложения загородного рынка РФ. На втором месте – земельные участки (41%). 3% приходится на таунхаусы.
1. 55% всего нового жилья в России вводится за счет индивидуального жилищного строительства (ИЖС)
Вымывание наиболее ликвидных вариантов на загородном рынке в совокупности с утверждением льготной семейной ипотеки на строительство частного дома стимулировали интерес населения к приобретению земельных участков и увеличили темпы ИЖС. Статистический рост доли домов, построенных населением, связан также и с процессом дачной амнистии.
В 1 квартале 2021 года зафиксировано преобладание объема жилищного строительства населением над вводом застройщиками. На протяжении долгого времени доля ИЖС от всего объема жилищного строительства держалась на уровне 41-43%. В 2020 году на ввод населением пришлось 48%, а в 1 квартале 2021 года более половины - 54,5%. Ранее такая ситуация наблюдалась только в отдельные месяцы.
Высокая доля ИЖС фиксируется не только в южных регионах, где она была традиционно велика, но и в Центральной России (53%), на Урале (72%) и в Поволжье (55%). Только в двух федеральных округах доля ИЖС меньше 50% - в Северо-Западном и Дальневосточном. В северных регионах “суровость” климата требует существенных вложений средств и труда в индивидуальные дома для проживания там зимой (траты на отопление).
Источник: Аналитический центр Циан по данным Росстата
Самые высокие объемы ИЖС зафиксированы в Центральном ФО (2,8 млн кв. м). В региональном разрезе лидируют Московская область (1,1 млн кв. м) и Ленинградская область (0,6 млн кв. м) - именно здесь наиболее распространен формат коттеджных поселков. Далее следуют Татарстан (0,5 млн кв. м), Башкортостан (0,4 млн кв. м), Свердловская область (0,3 млн кв. м) и южные регионы - Краснодарский край (0,4 млн кв. м) и Ростовская область (0,3 млн кв. м).
2. За год дома в курортных регионах подорожали на треть
Рост цен на рынке загородной недвижимости продолжается. По расчетам Циан, средняя стоимость дома в продаже в целом по РФ составляет 7 млн рублей против 6,1 млн рублей в мае 2020. Без учета домов в пределах Москвы и Санкт-Петербурга средняя стоимость 5,9 млн против 5,5 млн рублей год назад.
Примечание
В расчетах учитывались частные дома и коттеджи со стандартной площадью (50-700 кв м.) и ценой (0,15-200 млн руб.). Регионы, в которых объем предложения менее 100 домов в продаже, в выборку не вошли.
Дома дорожают чуть медленнее квартир. Во-первых, на рынке загородной недвижимости в 2020 году не действовала льготная ипотека, как на первичном рынке, которая провоцирует спрос и последующее удорожание лотов. Во-вторых, покупка дома - это большие (по сравнению с квартирой) затраты, связанные также с необходимостью вкладываться в решение вопросов, которые не актуальны для квартир (уборка территории, инвестиции в инженерную инфраструктуру, содержание других строений). Поскольку загородный сегмент медленнее растет в цене, индивидуальные дома в пригородах все чаще становятся актуальной альтернативой для решения жилищных вопросов.
Наибольший рост средних цен на загородном рынке зафиксирован в Южном ФО (+22,3%) и Северо-Западном ФО (+16,9%). В Южном ФО увеличение цен обеспечивается, в первую очередь, Краснодарским краем (рекордные +47,9%), а также Севастополем (+31%). Там цены растут самыми быстрыми темпами. Причиной является увеличение спроса - в современных условиях, когда многие перешли на удаленную работу, а ситуация с туристическими поездками остается достаточно неопределенной, предложения в частных домах в регионах с комфортным климатом стали весьма привлекательными. Дома приобретаются как для постоянного проживания, так и для поездок на лето. Аналогичная ситуация характерна для Ставропольского края, где особой популярностью пользуется регион Кавказских Минеральных Вод, а также Крыма (+17,7%) и Республики Алтай (+21,5%). В среднем дома в курортных регионах подорожали за год на треть. Также высокие темпы в столичных регионах: в Москве (+23,1%), Санкт-Петербурге (+21,3%), Ленинградской (+28,6%) и в Московской областях (+22,5%), что свидетельствует об изменении структуры предложения и вымывании наиболее доступных вариантов с меньшей площадью.
Средняя стоимость дома в продаже*
|
Субъект |
Средняя цена дома в продаже, май 2021 |
Динамика средней цены за год |
Средняя площадь дома в продаже, май 2021 |
Динамика средней площади за год |
|
РОССИЙСКАЯ ФЕДЕРАЦИЯ |
6,63 |
17,9% |
151 |
-0,2% |
|
ЦЕНТРАЛЬНЫЙ ФО |
6,81 |
13,0% |
149 |
0,6% |
|
Москва |
32,00 |
23,1% |
305 |
4,7% |
|
Московская область |
20,34 |
22,5% |
234 |
3,2% |
|
Калужская область |
5,76 |
12,5% |
150 |
0,7% |
|
Тверская область |
5,75 |
7,3% |
142 |
1,2% |
|
Воронежская область |
5,15 |
9,8% |
134 |
-1,7% |
|
Тульская область |
5,00 |
4,2% |
137 |
-0,6% |
|
Белгородская область |
4,90 |
10,9% |
137 |
0,0% |
|
Ярославская область |
4,88 |
14,0% |
136 |
-2,0% |
|
Ивановская область |
4,57 |
11,2% |
132 |
1,0% |
|
Костромская область |
4,30 |
2,4% |
144 |
4,3% |
|
Курская область |
4,17 |
1,7% |
137 |
0,6% |
|
Смоленская область |
3,83 |
-4,0% |
143 |
-1,5% |
|
Липецкая область |
3,91 |
8,3% |
132 |
2,3% |
|
Орловская область |
3,78 |
4,7% |
132 |
-0,2% |
|
Владимирская область |
3,80 |
10,1% |
130 |
1,1% |
|
Тамбовская область |
3,62 |
5,2% |
118 |
-1,5% |
|
Брянская область |
3,46 |
1,8% |
118 |
-4,2% |
|
Рязанская область |
3,40 |
1,2% |
122 |
-2,9% |
|
СЕВЕРО-ЗАПАДНЫЙ ФО |
9,27 |
16,9% |
167 |
2,7% |
|
Санкт-Петербург |
28,50 |
21,3% |
290 |
12,9% |
|
Ленинградская область |
18,00 |
28,6% |
192 |
9,8% |
|
Калининградская область |
11,33 |
17,7% |
192 |
-0,6% |
|
Мурманская область |
8,50 |
8,6% |
205 |
0,1% |
|
Республика Коми |
5,05 |
3,1% |
146 |
5,7% |
|
Республика Карелия |
4,90 |
-1,2% |
124 |
-12,6% |
|
Архангельская область |
4,91 |
11,1% |
139 |
1,2% |
|
Вологодская область |
4,06 |
19,4% |
133 |
0,2% |
|
Псковская область |
3,81 |
9,5% |
126 |
0,7% |
|
Новгородская область |
3,60 |
14,3% |
120 |
1,7% |
|
ЮЖНЫЙ ФО |
9,37 |
22,3% |
157 |
3,2% |
|
Севастополь |
16,05 |
31,0% |
193 |
8,5% |
|
Краснодарский край |
18,16 |
47,9% |
191 |
8,3% |
|
Республика Крым |
12,53 |
17,7% |
167 |
6,0% |
|
Ростовская область |
5,55 |
-1,8% |
128 |
-4,3% |
|
Республика Адыгея |
5,00 |
6,4% |
135 |
3,4% |
|
Астраханская область |
4,40 |
2,3% |
148 |
-0,3% |
|
Волгоградская область |
3,89 |
2,1% |
135 |
-2,7% |
|
СЕВЕРО-КАВКАЗСКИЙ ФО |
6,66 |
5,0% |
174 |
2,3% |
|
Республика Дагестан |
8,50 |
10,4% |
199 |
3,1% |
|
Кабардино-Балкарская Республика |
7,02 |
-3,3% |
198 |
17,2% |
|
Республика Северная Осетия - Алания |
5,89 |
-8,1% |
163 |
-15,5% |
|
Ставропольский край |
5,23 |
30,8% |
135 |
8,7% |
|
ПРИВОЛЖСКИЙ ФО |
4,84 |
7,2% |
141 |
-0,2% |
|
Республика Татарстан |
6,78 |
15,3% |
152 |
-0,1% |
|
Самарская область |
6,22 |
7,1% |
164 |
-0,6% |
|
Нижегородская область |
6,18 |
11,2% |
159 |
3,6% |
|
Пермский край |
5,52 |
15,7% |
157 |
9,0% |
|
Ульяновская область |
5,01 |
7,5% |
135 |
-5,6% |
|
Республика Марий Эл |
4,50 |
-8,0% |
137 |
-3,9% |
|
Чувашская Республика |
4,81 |
6,4% |
142 |
-0,4% |
|
Республика Башкортостан |
4,32 |
3,6% |
128 |
-2,4% |
|
Кировская область |
4,04 |
9,5% |
147 |
0,5% |
|
Удмуртская Республика |
4,47 |
18,3% |
129 |
5,5% |
|
Оренбургская область |
4,23 |
3,7% |
136 |
-3,4% |
|
Саратовская область |
4,10 |
-0,2% |
128 |
-4,4% |
|
Пензенская область |
4,00 |
4,2% |
135 |
-1,3% |
|
Республика Мордовия |
3,58 |
3,2% |
130 |
0,1% |
|
УРАЛЬСКИЙ ФО |
5,24 |
11,9% |
144 |
-0,4% |
|
Свердловская область |
6,84 |
10,3% |
165 |
1,7% |
|
Тюменская область |
6,74 |
20,4% |
148 |
3,0% |
|
Челябинская область |
4,63 |
7,4% |
145 |
-4,4% |
|
Курганская область |
2,76 |
4,9% |
118 |
-2,4% |
|
СИБИРСКИЙ ФО |
4,91 |
7,1% |
138 |
-1,2% |
|
Томская область |
7,03 |
20,6% |
166 |
2,9% |
|
Новосибирская область |
6,27 |
4,5% |
152 |
-1,0% |
|
Красноярский край |
5,37 |
-4,1% |
146 |
-4,0% |
|
Республика Алтай |
5,03 |
21,5% |
120 |
0,0% |
|
Иркутская область |
5,10 |
1,4% |
136 |
-3,2% |
|
Алтайский край |
4,29 |
9,7% |
131 |
3,3% |
|
Омская область |
3,99 |
0,3% |
134 |
-3,9% |
|
Республика Хакасия |
3,67 |
1,4% |
131 |
-0,9% |
|
Кемеровская область |
3,48 |
9,4% |
123 |
-3,8% |
|
ДАЛЬНЕВОСТОЧНЫЙ ФО |
6,17 |
5,3% |
140 |
-0,2% |
|
Приморский край |
9,21 |
-0,8% |
150 |
-3,4% |
|
Хабаровский край |
7,49 |
7,2% |
168 |
2,5% |
|
Республика Саха (Якутия) |
6,69 |
0,8% |
132 |
-8,3% |
|
Амурская область |
5,81 |
4,3% |
139 |
-3,1% |
|
Забайкальский край |
4,14 |
16,9% |
135 |
6,5% |
|
Республика Бурятия |
3,70 |
17,5% |
119 |
7,1% |
Источник: Аналитический центр Циан
*Из статистики исключены регионы, в которых объем предложения менее 100 домов в продаже.
3. Спрос на земельные участки растет
2020 г. оказался ажиотажным по спросу на рынке загородной недвижимости – пик активности пришелся на период самоизоляции. После снятия ограничительных мер потенциальный спрос на приобретение загородных объектов стал снижаться: по данным Циан, в 1 квартале 2021 г. он был в 2 раза ниже пика 2020 года, но на 40% выше, чем в 2019 году. То есть пандемия оживила интерес россиян к загородному образу жизни.
По подсчетам Циан, в первые месяцы 2021 года покупатели чаще интересовались приобретением дома или дачи (74% всех просмотров объявлений), еще 23% - земельного участка, 3% - таунхауса. Несмотря на то, что россияне по-прежнему предпочитают загородное жилье «под ключ», в сравнении с 2020 годом в структуре спроса произошли изменения в пользу увеличения доли спроса на земельные участки (+5 п.п.).
Земельные участки стали популярнее по ряду причин. Во-первых, самые ликвидные готовые варианты на загородном рынке были быстро распроданы на фоне ажиотажного спроса в 2020 году. В продаже остались не самые востребованные варианты, часто – с завышенной стоимостью или с конструктивными дефектами. Дефицит ликвидного предложения стимулирует развитие индивидуального жилищного строительства. Во-вторых, повлияло утверждение льготной семейной ипотеки на строительство индивидуального дома. Льготные кредиты по ставке до 6% предусмотрены и на приобретение земельного участка при условии заключения договора подряда со строительной компанией или индивидуальным предпринимателем.
В структуре предложения дома занимают 56%, значительная доля принадлежит земельным участкам - 42%, 2% - таунхаусам. За год структура практически не изменилась. В абсолютном выражении выросло число объявлений во всех сегментах, что связано с выводом в продажу новых объектов на фоне повышенного спроса.
Источник: Аналитический центр Циан
4. По сравнению с маем прошлого года спрос просел на четверть
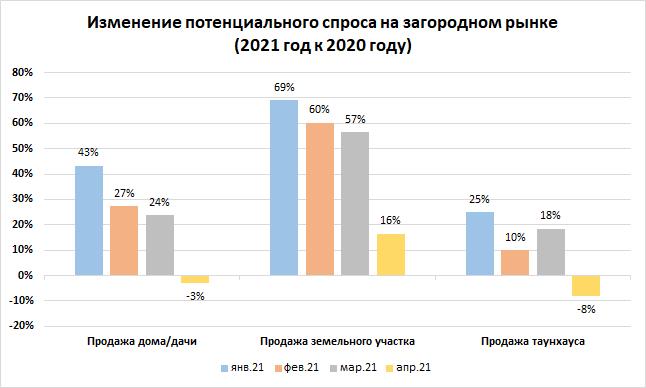
В первые 3 месяца 2021 года потенциальный спрос (число просмотров объявлений) на загородном рынке во всех сегментах был выше, чем за аналогичный период год назад. В большей степени увеличение спроса зафиксировано для земельных участков (~+60% в целом по РФ). Факторами послужили вымывание ликвидных готовых вариантов, относительная доступность (объекты приобретается «на будущее», с целью строительства дома, когда на это будут ресурсы), слухи о запуске льготной ипотеки на строительство частного дома. Далее по уровню прироста потенциального спроса – дома и дачи (~+30%). Россияне по-прежнему предпочитают готовые варианты. Кроме того, на рынке немало объектов в плохом состоянии, которые нередко приобретаются только ради земельного участка. Интерес к таунхаусам увеличился на ~20%. В целом по загородному рынку РФ число просмотров объявлений по всем сегментам и типам объектов оказалось в 1 квартале 2021 года в 1,4 раза выше, чем в 1 квартале 2020 года.
В апреле прошлого года уже действовал режим самоизоляции, поэтому потенциальный спрос апреля текущего года ниже, чем год назад (но разрыв с этим годом не так велик, т.к. в период самоизоляции в первую очередь появился интерес к рынку аренды, а не покупки). Исключение составляет только сегмент земельных участков, интерес к которому в этом году растет особенно сильно.
Источник: Аналитический центр Циан
“Рынок загородной недвижимости, лишенный ранее повышенного внимания, становится все более популярным. Об этом свидетельствует увеличение активности как покупателей (растет число просмотров объявлений), так и продавцов (появляется все больше предложений). По сравнению с пиковым периодом 2020 года показатели меньше, однако на фоне допандемийных 2018-2019 годов динамика положительная, – отмечает Алексей Попов, руководитель аналитического центра Циан. – Это стимулирует и увеличение цен: за год загородные дома подорожали на 18%. Максимальный прирост - в регионах с высокой платежеспособностью населения и на курортах, которые стали пользоваться повышенным спросом на фоне развития удаленного формата работы и неопределенной ситуации с туристическими поездками. Комфортный климат притягивает население и для постоянного проживания, и на отдых летом.”